期权交易策略的结构化方法
一套根据市场方向偏好、波动率预期和风险承受能力对期权策略进行分类的完整框架,帮助你做出更好的交易决策。
目录
期权交易是金融市场中用途最广泛的领域之一,交易者可以借助期权有效地进行对冲、投机和风险管理。然而,策略繁多、细节复杂,常常让人感到无所适从。本文提供一种结构化的方法,用于对期权及其交易策略进行分类和理解。
通过按照市场方向偏好、波动率预期和风险承受能力对策略进行归类,我们可以简化决策过程,并提升交易表现。
框架
期权策略大致可分为三大类:
- 看涨策略:适用于预期上涨的市场。
- 看跌策略:适用于预期下跌的市场。
- 中性策略:适用于预期区间震荡或方向性波动较小的市场。
每一类又可以按以下维度进一步细分:
- 波动率预期:高波动率或低波动率
- 风险敞口:有限风险或无限风险
- 工具构成:仅使用期权,或与标的资产组合使用
有必要先说明“无限风险”在本分类中的含义。在这个框架里,“无限风险”并不意味着鲁莽行事或完全没有保护措施,而只是指这样一类策略:潜在亏损没有预先设定的上限,需要交易者自己主动管理风险。例如,卖出裸看涨期权或裸看跌期权时,如果市场大幅不利变动,交易者在理论上会面临无限或巨大的亏损。不过,借助恰当的风险管理手段,例如设置止损位、动态调整头寸或用其他工具对冲,交易者可以有效控制敞口,降低下行风险。
这一区分至关重要,因为许多“无限风险”策略依然可以被负责任地执行,并成为稳健交易计划的一部分。明白管理这些风险是交易者自己的责任,你就能更灵活、更有针对性地适应不同的市场环境。这也凸显了在使用此类策略时保持警惕和纪律的重要性,确保它们与你整体的风险承受能力和交易目标相一致。
下面我将逐一详细拆解每个类别,并重点介绍具体策略。
1️⃣ 看涨策略
这些策略旨在从标的资产的价格上涨中获利。它们在复杂程度、资金要求和风险敞口上各不相同。
高波动率
有限风险:
-
牛市看涨价差(Bull CALL Spread)(仅期权):一种使用两个看涨期权的借方策略:买入较低行权价的看涨期权,同时卖出较高行权价的看涨期权。风险有限,收益也有限。
-
保护性看跌期权(Protective PUT)(含标的):在持有标的资产的同时买入看跌期权,以提供下行保护。
无限风险:
-
买入看涨期权(Long CALL)(仅期权):买入看涨期权以捕捉上涨潜力,最大亏损限于所支付的权利金。
-
穷人版备兑看涨(Poor Man’s Covered CALL)(含标的):使用 LEAPS(长期股权预期证券)作为传统备兑看涨策略的低成本替代方案。
低波动率
有限风险:
-
牛市看跌价差(Bull PUT Spread)(仅期权):卖出较高行权价的看跌期权,同时买入较低行权价的看跌期权,从小幅上涨或价格稳定中获利。
-
领口策略(Collar)(含标的):通过组合保护性看跌期权和备兑看涨期权来保护股票多头头寸。
无限风险:
-
裸卖看跌期权(Naked Put)(仅期权):卖出无保护的看跌期权以获取收入,但如果股价下跌,你将面临显著的下行风险。
-
备兑看涨期权(Covered CALL)(含标的):针对持有的股票卖出看涨期权,以限制上涨潜力为代价获取收入。
2️⃣ 看跌策略
当你预期标的资产将下跌时,这些策略是理想的选择。
高波动率
有限风险:
-
熊市看跌价差(Bear PUT Spread)(仅期权):买入一个看跌期权,同时卖出一个较低行权价的看跌期权,构建风险确定的看跌头寸。
-
合成看跌期权(Synthetic PUT)(含标的):将股票空头头寸与买入看涨期权组合,复制买入看跌期权的收益结构。
无限风险:
-
买入看跌期权(Long PUT)(仅期权):买入看跌期权,从大幅下跌中获利。
-
备兑看跌期权(Covered PUT)(含标的):股票空头头寸搭配卖出的看跌期权,如果价格大幅上涨,你将面临无限风险。
低波动率
有限风险:
-
熊市看涨价差(Bear CALL Spread)(仅期权):卖出较低行权价的看涨期权,同时买入较高行权价的看涨期权,从小幅下跌中获利。
-
反向领口策略(Reverse Collar)(含标的):领口策略的看跌版本,用于下行保护。
无限风险:
-
裸卖看涨期权(Naked CALL)(仅期权):卖出无保护的看涨期权以赚取权利金,但面临无限亏损的风险。
-
保护性看涨期权(Protective CALL)(含标的):将股票空头头寸与看涨期权组合,提供上行保护。
3️⃣ 中性策略
中性策略适用于预期在区间内交易或方向性波动有限的市场。这类策略通常高度依赖隐含波动率和时间价值衰减。
高波动率
有限风险:
-
蝶式价差(Butterfly Spread):一种多腿策略,当价格在中间行权价附近变动极小时获利。
-
买入跨式/宽跨式(Long Straddle/Strangle):同时买入看涨期权和看跌期权,从任一方向的大幅价格波动中获利。
无限风险:
- 卖出跨式/宽跨式(Short Straddle/Strangle):同时卖出看涨期权和看跌期权以收取权利金,但如果价格剧烈波动,将面临重大风险。
低波动率
有限风险:
-
铁蝶式/铁鹰式(Iron Butterfly/Condor):由多个价差组合而成,在低波动率环境中获利,风险和收益都有明确界定。
-
箱式价差(Box Spread):一种收益确定的期权结构,常用于表达隐含融资利率或利用定价偏差,但需承担执行、流动性、行权指派、资金和交易对手等风险。
无限风险:
- 日历价差(Calendar Spread):组合短期和长期期权,从价格稳定以及两者时间价值衰减速度的差异中获利。
为什么这个框架很重要
理解期权策略的分类不仅仅是理论问题,它具有很强的实用性。原因如下:
-
量身定制的决策:让策略与你的市场观点保持一致,确保交易方法前后连贯。
-
风险管理:了解每种策略的风险收益特征,你就能更好地规划资金配置。
-
适应波动率:只要选对策略,期权让你在平静和动荡的市场中都能获利。
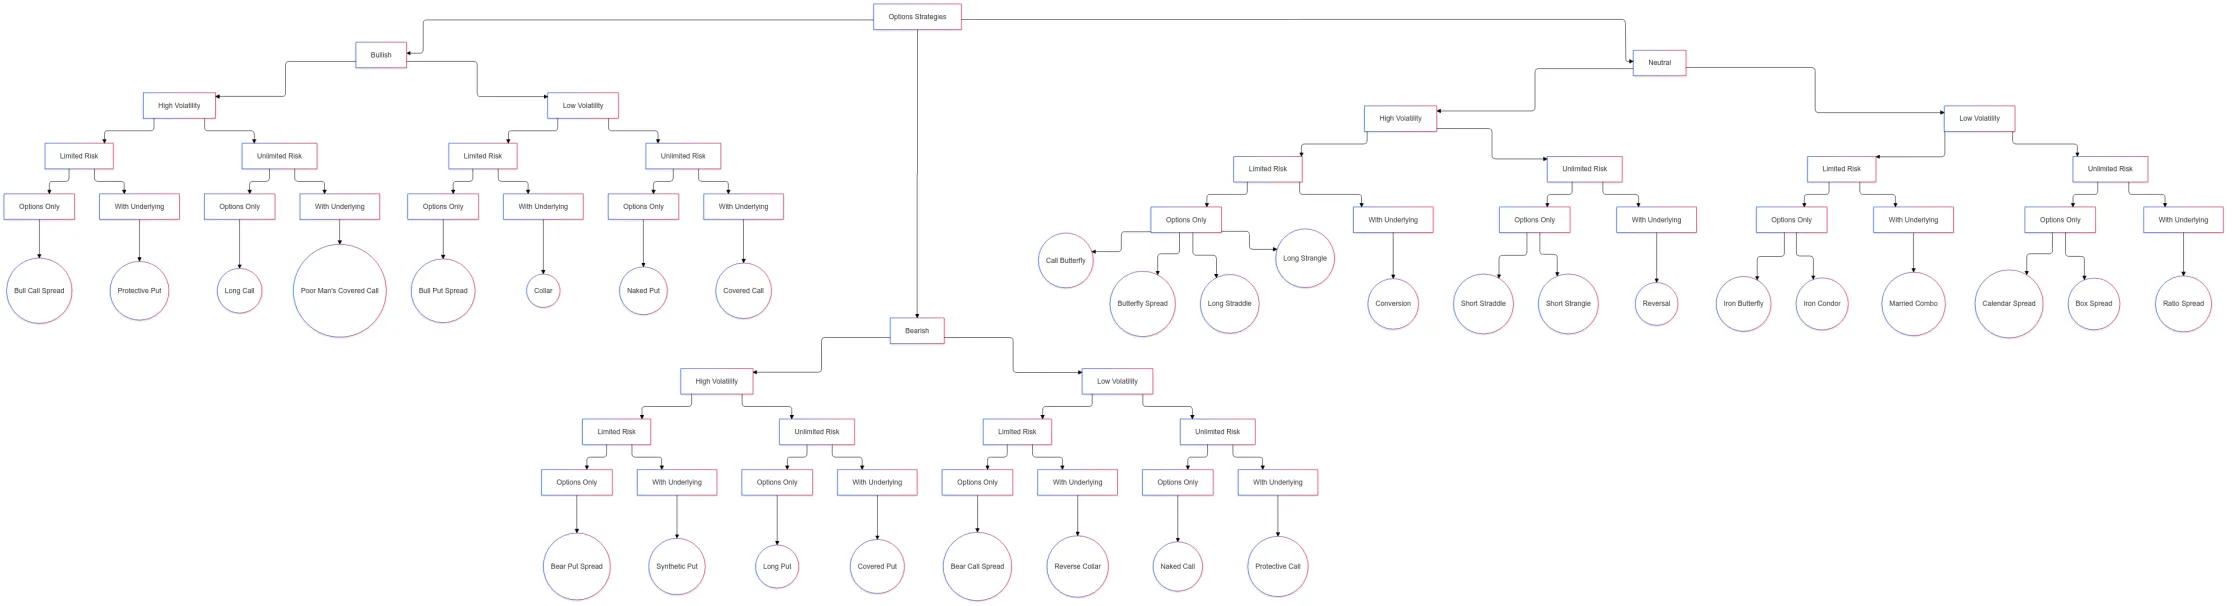
可视化流程图
为了简化这些策略之间的关系,我制作了一张概述该分类体系的可视化流程图。
结语
期权交易既是一门艺术,也是一门科学。能够根据市场状况和自身目标选择并执行合适的策略,正是成功交易者的与众不同之处。无论你是正在探索基础知识的新手,还是正在打磨优势的资深交易者,这种结构化方法都能帮助你驾驭复杂的期权市场。
💬 你的期权交易方法是什么?
欢迎在评论区讨论!分享你常用的策略、经验或遇到的挑战,我很期待向你学习。🚀
注意:本文仅供教育用途。期权交易涉及重大风险。在实施任何投资策略之前,请咨询合格的财务顾问。