Chainwalk
看期权头寸如何“呼吸”。
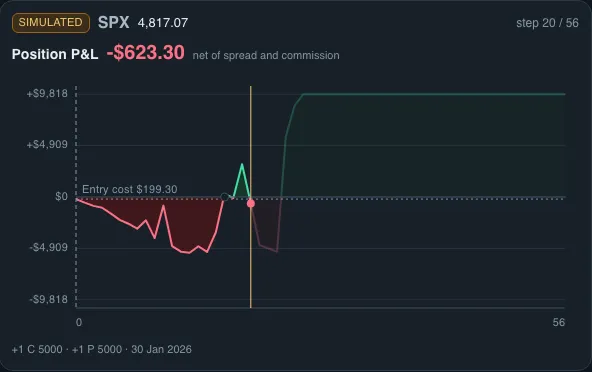
一个模拟器:让多腿期权头寸在随机市场中逐步前行,实时展示盈亏与十二个希腊字母的变化。每个价格都是买价或卖价,因此开仓即计入价差与佣金;每次运行都可复现、可分享。
- 同一市场序列上同时存在多个到期日与行权价
- 十种随机模型,从几何布朗运动到 Heston 与 GARCH
- 研究 API:基于数千条路径的蒙特卡洛报告
关于
量化工程师,二十多年来一直为电子化市场和数字资产构建低延迟交易平台。主要使用 Rust,同时也使用 C++、Go 和 Python。
我的工作覆盖整个交易核心:订单簿与撮合引擎、期权定价与实时风控、智能订单路由与交易成本分析、做市,以及基于 FIX、SBE、REST 和 WebSocket 的交易所连接。其中很大一部分以开源形式发布。我现居伦敦。
看期权头寸如何“呼吸”。
一个模拟器:让多腿期权头寸在随机市场中逐步前行,实时展示盈亏与十二个希腊字母的变化。每个价格都是买价或卖价,因此开仓即计入价差与佣金;每次运行都可复现、可分享。
我为交易公司和交易所构建的系统。客户与雇主名称均已省略。
一个非托管的加密期权与多腿结构交易所:撮合、风控、清算与 RFQ 在链下以 Rust 运行,托管、清算结算则在链上完成。我领导了构建它的工程团队,并亲自编写了其中的大部分:撮合引擎、期权链订单簿、API 网关以及协议与行情数据层。
在每笔订单发出前进行检查:基于预写日志的资金预留(可在崩溃后恢复)、敞口跟踪、无需重启即可热加载的风控策略以及紧急熔断,整体耗时低于一毫秒。
覆盖九家中心化交易所(现货、永续合约与期权)的智能订单路由与订单管理系统:订单生命周期、成交去重、对账与熔断机制,多种可替换的传输方式统一接入同一事件总线。
以 Rust 为宿主、在同一进程内运行 Python 交易策略,配有只能收紧全局限额的本地风控层,并将订单路由至多个执行服务。
为约十个交易场所(中心化与链上)编写订单簿行情处理程序,并接入去中心化交易所的资金池事件,配置变更无需重启即可生效。合著者,主导了多家交易所的接入。
为一项公开流动性评级提供指标:中心化与去中心化交易场所之间的价差、订单簿韧性、可成交性与交易成本,并支持缓存与实时推送。
支持自适应激进程度的 TWAP 与 VWAP 拆单、券商端止损、事件溯源,以及可否决每笔子订单的风控 actor,另含可在数据供应商之间切换的行情服务。独立完成。
带有效期的条件单在最优买价或卖价穿越设定价位时触发,随后生成关联的止盈与止损订单,并将原始订单交由执行系统处理。
面向“是/否”结果市场的撮合服务:每个市场一个订单簿、受控的市场生命周期以及基于快照的恢复,构建于 OrderBook-rs 之上。
Joaquin Bejar Garcia. SSRN.
Montserrat Marin Ferrer, Brian Doherty, Joaquin Bejar Garcia, Stefano Luoni, Luca Vernaccini. Publications Office of the European Union.
Thread-safe limit order book and matching engine in Rust, designed for low-latency concurrent access.
Options pricing and strategy library: Black-Scholes, Greeks, strategy payoffs and analysis.
Quantitative market making strategies, starting with the Avellaneda-Stoikov model.
Simple Binary Encoding (SBE) codec with server and client, for low-latency messaging.