Theta 的力量:掌握期权策略中的时间价值衰减
理解 Theta 的运作方式及其对期权策略的影响,深入了解时间价值衰减的计算方法及其非线性特征。
目录
时间价值衰减常被形容为期权卖方最好的朋友、买方最大的敌人。理解 Theta 的运作方式,以及它对铁鹰式(Iron Condor)、铁蝶式(Iron Butterfly)和宽跨式(Strangle)等常用策略的影响,可以显著提升你的交易表现。
1️⃣ 理解 Theta:无声的盈利引擎
Theta 衡量的是在其他所有变量保持不变的情况下,期权价值随时间衰减的速度。以美元计,它代表期权每天因时间价值衰减而损失的价值。
Theta 的主要特征:
- 平值(ATM)期权的 Theta 最高
- 在到期前的最后几周呈指数级加速
- 对期权多头始终为负,对期权空头为正
- 非线性特征,越临近到期越强烈
Theta 衰减的行为由几个基本特征决定,这些特征塑造了期权随时间损失价值的方式。Theta 在平值(ATM)期权上达到最强,因为这些合约包含最多的外在价值,就像沙子最多、可流失最多的沙漏。当你从行权价向任一方向(实值或虚值)移开时,Theta 的影响都会减弱,就像正在融化的冰块在中心部位缩小得更快一样。衰减模式遵循一条非线性轨迹,在到期前的最后几周急剧加强,很像滚下山坡的雪球,越滚越快。这种加速在最后 21 天尤为明显,此时期权损失价值的速度可能是早期的两到三倍。头寸方向与 Theta 之间的关系是不可改变的:期权多头始终面对负 Theta(对你不利),而期权空头则受益于正 Theta(对你有利),因此时间是你的敌人还是盟友,取决于你的头寸。例如,一个距到期 45 天的平值看涨期权每天可能损失 $0.50,而同一期权在距到期 10 天时每天可能损失 $2.00,这体现了这种衰减的指数特性。这种非线性行为同时带来机会和风险,要求交易者在到期临近时不断在加速的衰减与不断上升的 Gamma 敞口之间取得平衡。
2️⃣ 期权理论中的 Theta 计算
Theta(Θ)衡量期权的时间价值衰减,其计算方法是对 Black-Scholes 公式关于时间求偏导数。看涨期权和看跌期权的公式有所不同:
看涨期权:
看跌期权:
其中:
- S:标的价格
- K:行权价
- r:无风险利率
- T:距到期时间
- σ:隐含波动率
- q:股息率
- n(x):标准正态分布概率密度函数(PDF)
- N(x):标准正态分布累积分布函数(CDF)
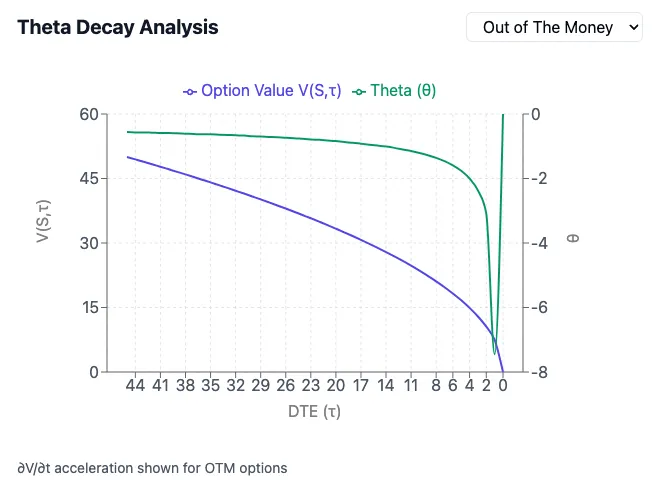
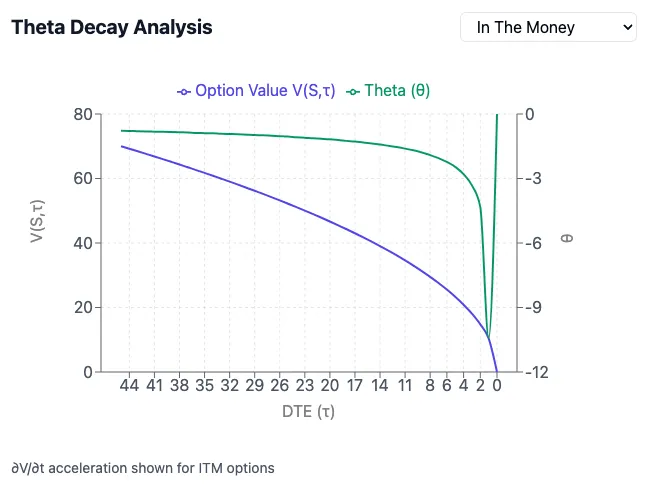
Theta 计算的 Rust 实现紧密遵循 Black-Scholes 导数公式,并使用了地道的 Rust 特性。theta 函数接收一个包含市场参数的 Options 结构体,并通过模式匹配分别处理看涨期权和看跌期权。计算过程首先使用安全的数值类型(PositiveF64)求出辅助值 d1 和 d2,然后利用指数函数和正态分布计算两种期权类型共用的公共项。每种期权类型都将公共项与利率和股息效应相结合,并根据期权类型应用相应的符号。
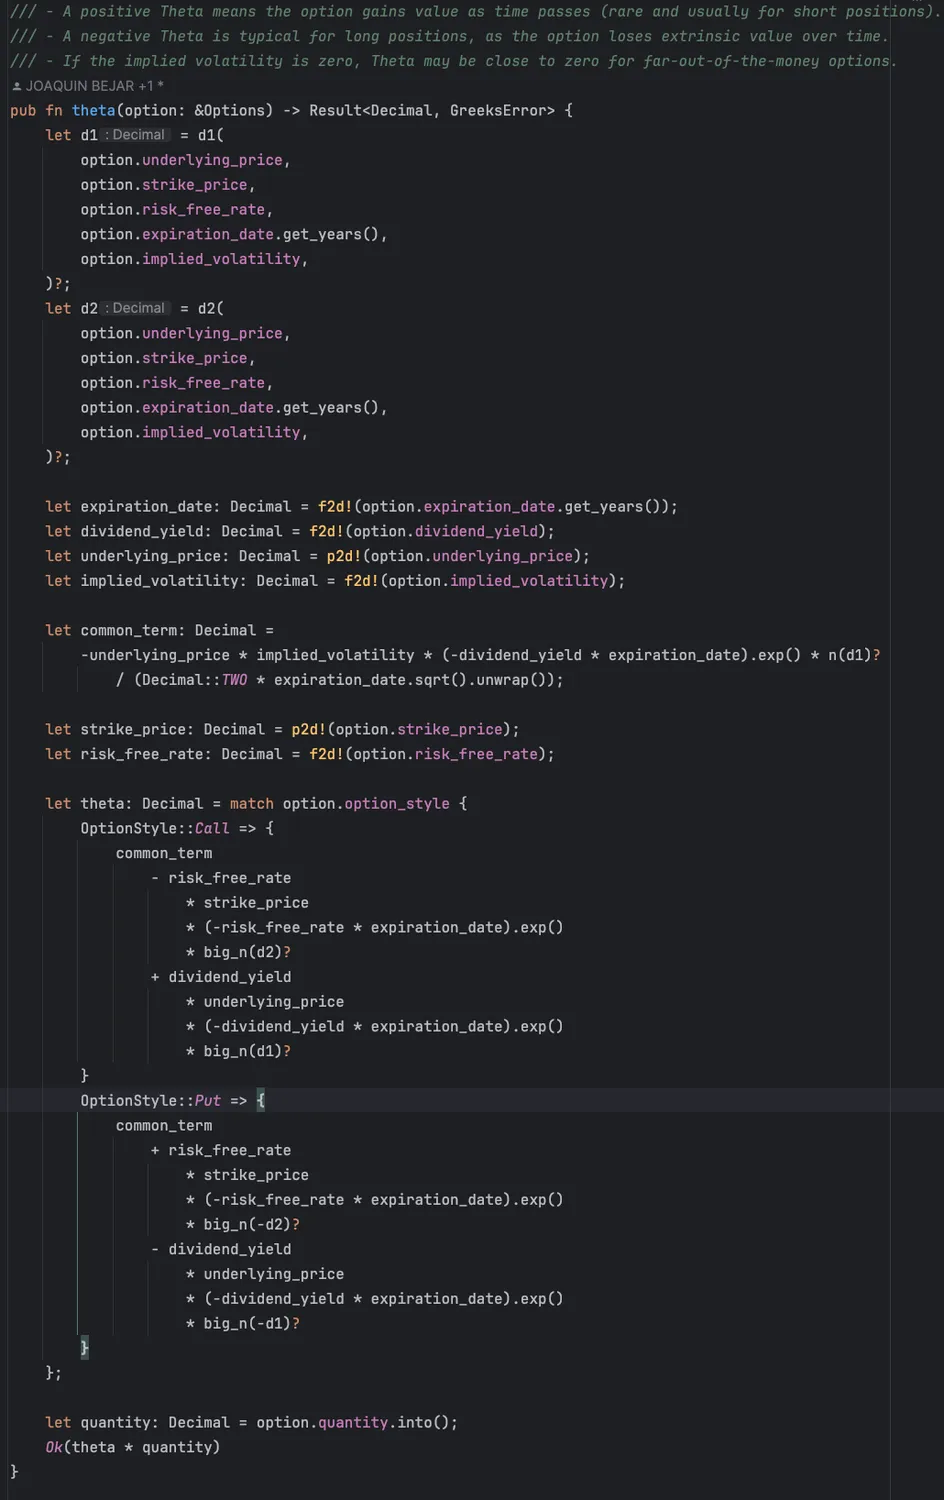
来源:OptionStratLib, src/greeks/equations.rs
Delta 与 Theta 的关系
许多交易者忽视的一个关键点是:Theta 可能抵消 Delta 带来的收益。设想这样一个场景:你买入一个看涨期权,方向判断正确(正 Delta),但标的涨得太慢。每天的 Theta 衰减可能超过你的 Delta 收益,结果尽管方向判断正确,最终仍然净亏损。
3️⃣ 优化 Theta 衰减
优化 Theta 衰减的艺术集中在三个关键维度:时机、波动率条件和行权价选择。最有效的 Theta 衰减通常发生在距到期 45 天到 21 天之间,这段时间常被称为“甜蜜区”:期权价值以加速的速度流失,同时仍留有足够时间管理头寸。为获得最佳效果,交易者应优先在隐含波动率较高时卖出期权(通常是 IV rank > 50% 时),因为这会增加收取的权利金,并为不利的市场变动提供缓冲。行权价选择起着至关重要的作用:平值期权的绝对 Theta 衰减最高,但 Gamma 风险也最高;因此,卖出略微虚值的期权往往能提供更好的风险调整后收益。此外,还必须考虑波动率偏斜以及可能影响衰减模式的即将发生的市场事件。成功优化 Theta 的关键在于平衡这些因素,同时严格控制头寸规模:通常将任何单个头寸限制在投资组合价值的 1-5%,以管理到期前最后几周 Gamma 加速的风险。
Charm 效应的考量
Charm,也称为 Delta 衰减,衡量 Delta 随时间推移如何变化,在期权头寸管理中起着至关重要的作用。这个二阶希腊字母在到期前的最后一个月变得尤为重要,其影响可能显著冲击 Delta 中性头寸。例如,一个 Delta 为 0.50 的平值期权,即使标的价格保持不变,也可能仅仅因为时间流逝而使 Delta 漂移到 0.55 或 0.45。这种效应在行权价附近的期权上最为明显,在假期或长周末期间尤其棘手,因为多天的 Charm 效应会同时冲击头寸。精明的交易者在规划头寸调整时会把 Charm 考虑在内,尤其是对于铁鹰式以及其他以 Delta 中性为关键的多腿策略。一种实用的方法是让初始头寸略微偏向与预期 Charm 效应相反的方向,本质上是为预期的 Delta 漂移做“预调整”。此外,具有显著负 Gamma 的头寸(例如卖出宽跨式)需要格外关注 Charm,因为它们的 Delta 敞口可能迅速变化,特别是在到期前的最后几周。
4️⃣ Theta 之战:多头与空头
期权本质上是会衰减的资产,这使时间成为期权卖方永远的盟友、期权买方永远的敌人。当你买入期权时,你购买的是一项包含内在价值(如果是实值)和时间价值的权利。然而,这部分时间价值每天都在持续流失,直到到期为止,就像一块在你手中融化的冰块。期权卖方利用这种不可避免的衰减,本质上成为“保险提供者”,预先收取权利金,并从时间价值的自然流失中获益。可以把它想象成出租一项会贬值的资产:租用者(期权买方)预先支付全部价值,但每过一天,他们持有的资产都比前一天更不值钱。这种衰减随着到期日临近而加速,类似于汽车在最初几年贬值得更快。期权空头头寸从这种衰减中获利(正 Theta),而多头头寸则因此受损(负 Theta),这使时间成为期权交易中的关键因素。这一基本特征解释了为什么许多专业期权交易者更愿意做期权的净卖方,在谨慎管理相关风险的同时构建策略来利用这种自然的时间价值衰减。
5️⃣ 波动率与 Theta 的关系
隐含波动率与 Theta 衰减之间的关系,是期权交易中最引人入胜的动态之一。更高的隐含波动率带来更高的期权权利金,从而导致更显著的 Theta 衰减,可以把它想象成一个更陡的滑坡。这种关系产生了一种放大效应:高 IV 环境提供了更具吸引力的卖出权利金机会,同时也伴随着更大的风险。例如,一个 30 DTE 的平值期权在 IV 为 15% 时 Theta 可能为 -0.05,而同一期权在 IV 为 45% 时 Theta 可能为 -0.15。这种非线性关系解释了为什么专业交易者在高波动时期(尤其是 IV 排名高于第 75 百分位时)往往会更积极地卖出期权。然而,更高的 Theta 衰减伴随着一个重要的前提:更高的权利金反映了市场对更大价格波动的预期,这让头寸规模和风险管理变得更加关键。精明的交易者不会仅仅为了更大的 Theta 衰减而追逐高 IV;他们会仔细权衡增强的衰减与大幅不利变动概率上升之间的关系,常常在波动率扩张时缩小头寸规模,同时保持整体的 Theta 预算。
6️⃣ 周末对 Theta 的影响
期权交易中的周末效应带来了一种独特的动态:即使市场休市,Theta 衰减也在无情地继续。由于期权定价使用的是日历日而非交易日,市场必须在单个交易时段内计入三天的时间价值衰减(周五到周一)。这种压缩创造了有趣的机会,尤其是对期权卖方而言,他们实际上在一天之内收取了三天的 Theta。可以把它看作周五发放的“Theta 股息”。成熟的交易者常常利用这一效应,在周五下午(尤其是交易的最后几个小时)建立卖出权利金的头寸,并在周一早上平仓。在节假日长周末,这种效应尤为明显,因为四天甚至五天的衰减必须在一个交易时段内被计入价格。然而,这个机会也有其风险:周末跳空和周一早盘的波动可能迅速吞噬已收取的 Theta,尤其是在财报季或市场不确定时期。这形成了一种微妙的平衡:交易者必须权衡增加的 Theta 收入与周末不利变动的风险,这通常导致他们以更小的头寸规模、但更频繁地运用这一策略。
交易时段与隔夜的 Theta 衰减
Theta 衰减在交易时段和隔夜时段之间的分布,揭示了期权市场中一种有趣的无效性,精明的交易者可以加以利用。虽然从技术上讲 Theta 是按日历时间连续衰减的,但实证证据表明,期权在交易时段损失的价值多于隔夜时段。这一现象与理论上的连续衰减模型相矛盾。例如,一个理论日 Theta 为 -$30 的头寸,可能在 6.5 小时的交易时段内损失 $20-25,而在更长的隔夜时段内只损失 $5-10。这种不对称创造了机会,特别是在交易的最后两个小时,此时做市商会针对隔夜风险调整头寸。在周五,这种效应更加明显,因为市场必须在单个时段内计入周末的衰减。专业交易者常常围绕这种日内衰减模式安排进出场:倾向于在开盘附近期权相对较贵时卖出权利金,并在当天衰减已基本实现的最后几个小时买回或平仓。然而,这一策略需要仔细考虑隔夜跳空风险,尤其是在财报季或市场不确定性较高的时期,此时对隔夜保护的溢价可能导致期权价格在收盘前上涨。
7️⃣ Gamma 与 Theta 的权衡
Gamma 与 Theta 之间的关系是期权交易中最基本的权衡之一,就像同一枚硬币的两面。当你卖出期权以获取 Theta 时,你本身就暴露于 Gamma 风险之中;这是一种无法回避的数学关系,随着到期日临近而愈发明显。可以把 Theta 看作你承担 Gamma 风险所收取的溢价。这种关系在到期前的最后 21 天尤其加剧:Theta 衰减的速度急剧加快,你的 Gamma 敞口也同样如此,就像钟摆越接近中心点摆动得越快。例如,一个卖出平值期权的头寸每天可能产生 $50 的 Theta 衰减收益,但标的变动 1% 就可能带来 $150 的 Gamma 损失,形成不对称的风险特征。这就是为什么有经验的期权卖方常常在进入这一高风险阶段之前(通常在 21-25 DTE 左右)平仓或展期,即使这意味着放弃一部分潜在的 Theta 衰减。理解这种权衡至关重要:更高的 Theta 衰减看似诱人,但它伴随着成比例上升的 Gamma 风险,可能迅速吞噬任何已积累的权利金,尤其是在市场快速变动时。其中的艺术在于找到一个甜蜜区,让 Theta 衰减足以补偿 Gamma 风险,同时又不会形成难以为继的头寸。
8️⃣ 日历价差:Theta 差值
日历价差(Calendar Spread)利用时间价值衰减的非线性特征,捕捉近月期权与远月期权之间衰减速度的差异。这一策略之所以有效,是因为不同到期日的期权以不同的速度衰减,就像两个沙子下落速度不同的沙漏。当你在同一行权价上卖出近月期权并买入远月期权时,本质上是在对时间价值衰减的差值进行套利。近月期权衰减更快(负 Theta 更大),而远月期权以较慢的衰减速度提供保护。例如,一个 30 天的平值期权 Theta 可能为 -0.05,而同一行权价的 60 天期权 Theta 可能只有 -0.03,从而形成对你有利的 0.02 正 Theta 差值。这一差值通常在近月期权进入最陡峭的衰减阶段(约 21-30 DTE)时达到峰值,而远月期权则保持相对稳定。然而,这一策略需要仔细考虑隐含波动率期限结构:如果远月波动率的下降幅度大于近月,就可能抵消你的 Theta 收益。成功运用日历价差的关键在于选择最优的到期日组合,并管理头寸对波动率偏斜变化的敞口;除了简单的时间价值衰减之外,这些变化也可能显著影响价差的盈利能力。
9️⃣ 财报与 Theta
财报公告会对 Theta 衰减的正常模式造成独特的扰动,把它从平滑、可预测的流失转变为具有悬崖式特征的二元事件。在财报发布前的一段时间里,期权带有额外的“不确定性溢价”,这部分溢价并不按通常的方式衰减:与我们通常预期的渐进式 Theta 衰减不同,期权价值中相当大的一部分与财报事件本身挂钩。这就产生了交易者所说的“波动率压缩”(volatility crush)效应:无论距到期还剩多少个日历日,大量溢价都会在公告后几乎瞬间蒸发。例如,一个交易价格为 $3.00、其价值中 30% 归因于财报不确定性的期权,可能在公告后立即跌至 $2.10,相当于在一瞬间经历了数周的 Theta 衰减。这种动态使得传统的以 Theta 为核心的策略在财报季尤其危险,因为让卖出期权显得诱人的高权利金,伴随着跳空变动的重大风险,而跳空很容易吞噬任何已收取的权利金。精明的交易者通常要么完全避免在财报期间持有卖出权利金的头寸,要么大幅缩小头寸规模以应对这种二元风险特征,他们明白在这些高影响的公司事件期间,Theta 衰减的常规规则会暂时失效。
🔟 管理期权多头的 Theta 风险
持有期权多头就像顶着时间价值衰减的持续逆风前进,但有一些策略性方法可以把这种对头寸的持续拖累降到最低。关键在于理解并非所有期权多头头寸受到的 Theta 衰减都相同。例如,深度实值期权的时间价值很少,因此 Theta 衰减也较小,尽管所需资金更多,但用于方向性交易时效率更高。为了对抗多头头寸中的 Theta 损耗,成功的交易者会采用几种技巧:使用期限更长的期权(LEAPS)以享受较慢的衰减速度,尽管这意味着需要预先支付更多权利金;实施对角价差,用卖出的近月期权来抵消远月多头的 Theta 衰减;或者使用看涨/看跌价差来降低净 Theta 敞口,代价是限制了潜在收益。例如,与其以 $3.00 买入 Theta 为 -0.03 的 30 天平值看涨期权(每天损失 $3),你可以以 $4.50 买入 Theta 为 -0.02 的 90 天期权,牺牲一些资金效率来换取更易管理的每日衰减。建仓时机也变得至关重要:在 IV 相对较低时买入期权,可以减少每日 Theta 衰减的绝对金额,并有望从波动率扩张中获益。管理期权多头头寸的艺术,归根结底是在不超出风险参数的前提下,平衡时间价值衰减的威胁与方向性或波动率收益的机会。
1️⃣1️⃣ 信用价差的“甜蜜区”
信用价差(Credit Spread)有一个独特的最佳建仓和管理窗口,有经验的交易者称之为“甜蜜区”,通常在距到期 45 天到 21 天之间。这一时机位于权利金收取与风险管理的交汇点,能在 Theta 衰减与 Gamma 风险之间提供最有利的平衡。45 天的建仓点是有策略考虑的:在这一时期,隐含波动率往往更平稳地衰减,同时仍能提供足够的权利金让交易值得去做。当我们接近 21 天时,Theta 衰减显著加速,但 Gamma 风险也同样如此,就像为了更高的回报而走在越来越薄的冰面上。例如,一个信用价差从 45 DTE 开始的前 15 天可能获得其最大收益的 30%,在接下来的 15 天再获得 40%。然而,剩下的 30% 伴随着不成比例的更高风险,因为 Gamma 敞口会急剧上升。专业交易者通常以获取最大潜在收益的 50-75% 为止盈目标,一般在 25-30 DTE 左右,而不是持有穿过风险更高的加速阶段。头寸管理变得至关重要:一个宽度为 $1、收取 $0.35 权利金的价差,最好在 $0.15 时平仓,牺牲潜在的额外收益,以避免为了追逐最后那几分钱而承受呈指数级上升的 Gamma 风险。
1️⃣2️⃣ 一些结论
期权交易的成功需要掌握 Theta 衰减的双重特性:一是其可预测的数学特性,二是其微妙的市场行为。时间价值衰减的非线性加速同时带来机会和风险,需要谨慎管理。
以 Theta 为核心的交易的关键成功因素包括:
-
策略性择时
- 在最佳衰减窗口建仓
- 理解交易时段与隔夜的衰减模式
- 利用周末效应提升收益
-
风险整合
- 在获取 Theta 与 Gamma 敞口之间取得平衡
- 根据隐含波动率水平调整头寸规模
- 管理多腿策略中的相关性风险
-
市场适应
- 在财报季调整策略
- 针对变化的波动率环境进行调整
- 对头寸展期以保持最佳的衰减敞口
-
头寸管理
- 设定合适的止盈目标(通常为最大收益的 50-75%)
- 实施机械化的调整规则
- 维持投资组合层面的 Theta 敞口限额
实现持续盈利的道路在于理解这些原则,并建立一套能够适应不断变化的市场条件、同时保持严格风险参数的系统化方法。成功的 Theta 交易者将技术理解与纪律严明的执行相结合,把每个头寸都视为更广泛投资组合策略的一部分,而不是孤立的机会。
请记住:时间价值衰减是不可避免的,但获取价值需要耐心和精确。最成功的交易者,是那些尊重 Theta 的力量、同时对其相关风险保持警惕的人。
注意:本文仅供教育用途。期权交易涉及重大风险。在实施任何投资策略之前,请咨询合格的财务顾问。