超越方向性押注:构建系统化的 Delta 中性策略
探索 Delta 中性期权策略的数学框架,通过系统化的量化建模捕捉定价中的无效性。
目录
在为期权交易开发量化模型多年之后,我发现真正的优势并不在于预测市场方向,而在于构建稳健的数学框架,系统地利用定价中的无效性。与传统的技术分析工具不同,期权凭借其数学特性提供了独特的机会,尤其是能够以程序化方式构建并维持 Delta 中性头寸。借助系统化回测、波动率曲面建模和最优行权价选择,我们可以识别并利用整条期权链中持续存在的错误定价。
这种量化方法的真正威力,来自于构建能够持续扫描整个期权谱系、动态管理希腊字母敞口并实时调整头寸的算法。它把期权交易从一种主观、自主判断的活动,转变为一种精确的、由算法驱动的运作;在这里,持续的优势来自计算能力、统计套利和纪律严明的执行,而不是择时或投机。
1️⃣ 借助数学建模发挥期权中性的力量
Delta 中性期权策略的魅力在于其数学上的优雅。我们可以利用计算能力系统地扫描成千上万种组合,找出能使理论优势最大化的最优行权价和头寸规模。量化模型表明,当我们将隐含波动率曲面与历史规律进行对比分析时,卖出宽跨式(Short Strangle)等策略会呈现出特别有意思的机会。
在上面的例子中,卖出宽跨式在两个行权价之间的确定区间内实现最大收益,盈亏平衡点也经过清晰计算,便于动态管理风险。关键在于监控希腊字母,特别是代表时间价值衰减收益的 Theta 和用于波动率调整的 Vega,以确保头寸在市场条件变化时依然稳健。
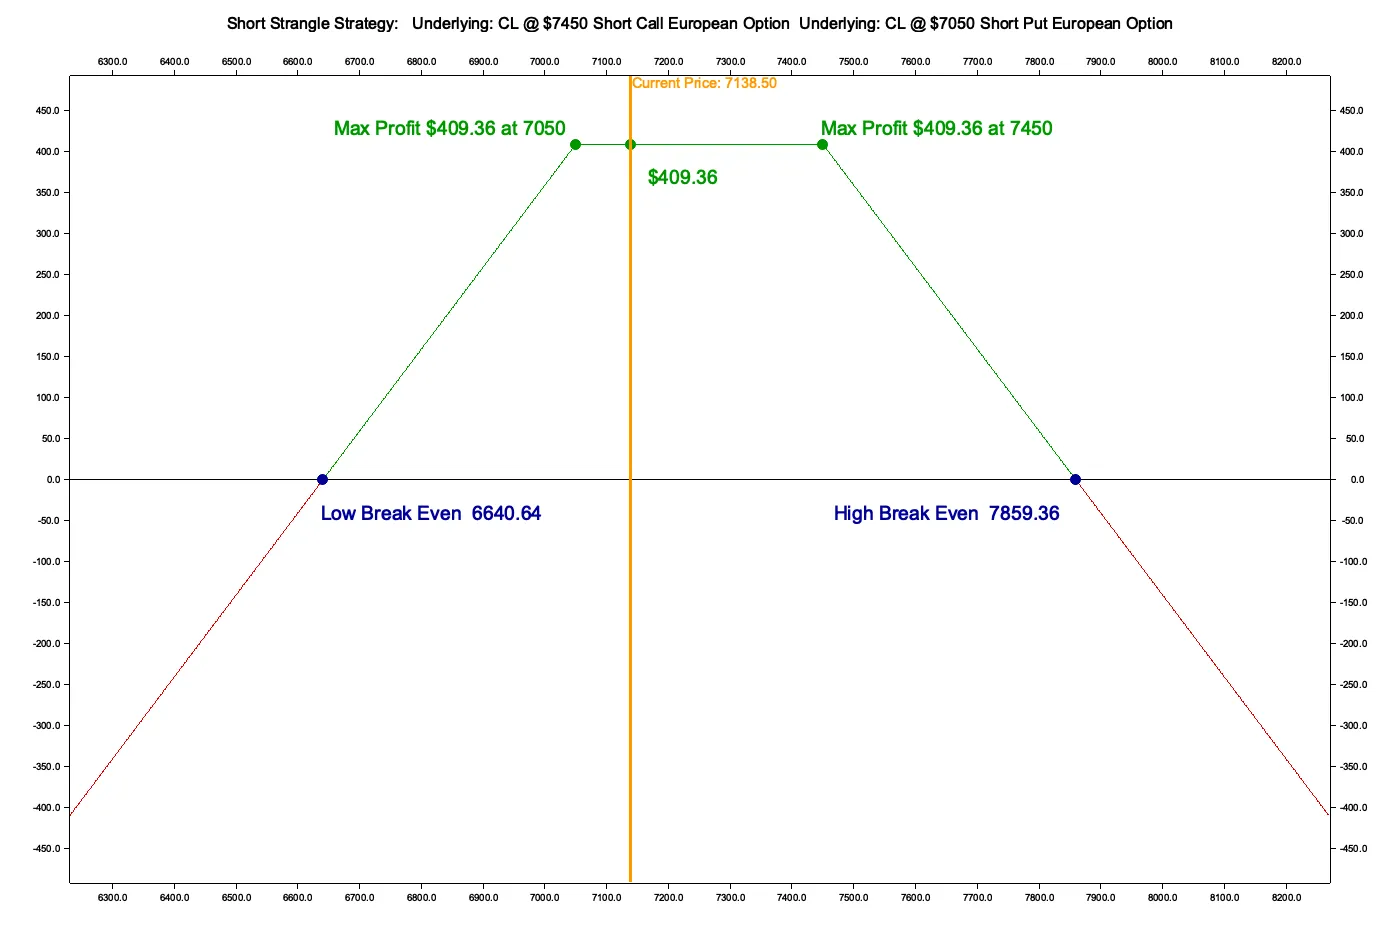
我们来看前面这个卖出宽跨式头寸,其希腊字母如下:
{
  "Greek": {
    "delta": 0.0018,
    "gamma": 0.0008,
    "theta": -2942.0709,
    "vega": 2501.9092,
    "rho": -72.0661,
    "rho_d": 1.61
  }
}
来看卖出宽跨式背后的数学原理:通过同时卖出一个虚值看涨期权和一个虚值看跌期权,我们构建出一个在特定价格区间内获得最大收益的头寸。附带的收益图说明了我们如何以程序化方式确定精确的盈亏平衡点和最优盈利区间。在这个例子中,行权价分别为 7450 和 7050,我们的模型计算出的盈亏平衡点为 6640.64 和 7859.36,两个行权价之间的最大理论收益为 $409.36。
在这里,接近零的 Delta 证实了头寸在方向上是平衡的。然而,较高的 Theta 显示了时间价值衰减带来的潜在收益,而较高的 Vega 则凸显了对波动率变化的敏感性。这正是 Delta 中性策略真正的闪光之处:它们不押注市场方向,而是精准地利用期权定价的其他维度,把波动率和时间价值衰减转化为系统化的获利机会。
区间震荡策略
日历价差与蝶式的优势
在当前的市场环境中,日历价差(Calendar Spread)已成为一种非常有效的策略。通过在同一行权价上卖出短期期权、买入较长期限的期权,交易者可以建立初始即为 Delta 中性的头寸,从时间价值衰减速度(Theta)的差异中获利。这种结构让你在控制方向性风险的同时利用波动率的动态变化。
一个常被忽视却很强大的替代方案是蝶式价差(Butterfly Spread)。它使用三个行权价按 1-2-1 的比例构建,建仓时不仅是 Delta 中性,也是 Gamma 中性。这种中性降低了对小幅价格变动的敏感度,并减少了频繁调整的需要;在区间震荡的市场中,这些都是关键优势,交易者可以系统地从 Theta 衰减中获利。
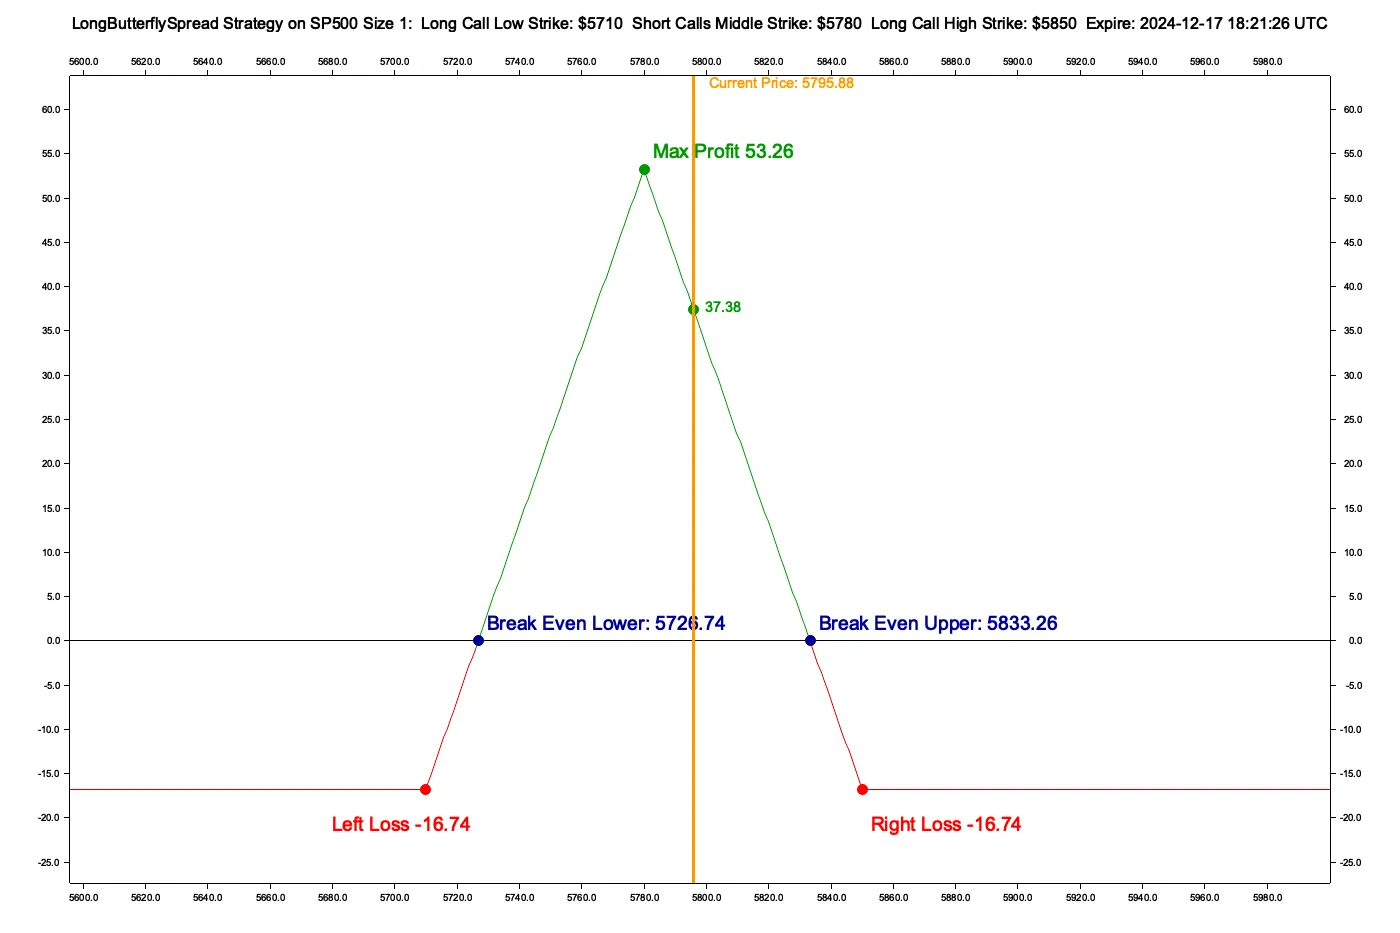
图中展示的是 SP500 上的买入蝶式价差 在这个例子中,该策略在中间行权价 $5780 处实现最大收益,盈亏平衡点清晰,分别为 $5726.74 和 $5833.26。确定的风险收益特征加上其中性特点,使蝶式价差成为交易者在停滞或低波动环境中获利的多用途工具。
2️⃣ 实际落地
对于量化开发者而言,Delta 中性期权交易的挑战不在于理解其背后的理论,而在于构建能够高效执行和管理这些策略的系统。把 Delta 中性、Gamma 风险和 Theta 衰减等概念转化为稳健的算法,既需要数学上的精确,也需要技术上的执行力。随着时间推移,我发现成功的落地依赖于以下核心原则:
1. 通过系统化扫描关注流动性
对于经常需要动态调整头寸的 Delta 中性策略,流动性至关重要。作为开发者,构建能够系统监控流动性指标(如买卖价差、持仓量和成交量)的工具,可以确保交易以最小滑点高效执行。
-
实现方式:开发一个自动化流动性扫描器,根据实时价差和持仓量对标的(例如 S&P 500 期权)进行排名,以确保最优的执行条件。
-
关键指标:
- 价差与中间价之比
- 每日成交量
- 持仓量与行权价接近程度的关系
-
技术提示:将你的系统与 API 集成,拉取实时流动性数据,并动态优先选择流动性最好的品种。
2. 系统化的头寸规模与风险分配
合理确定头寸规模是一个数学问题,可以通过自动化来保证一致性。过度杠杆是常见的陷阱;作为量化人员,你可以实现基于风险调整后收益计算最优头寸规模的公式。
-
实现方式:使用基于风险价值(VaR)或预期亏损(ES)的风险框架,将头寸规模确定为资金和市场波动率的函数。
-
动态约束:
- Theta 与保证金之比,以确保成本效率
- Gamma 阈值,以避免临近到期时敞口过大
-
技术提示:将这些约束直接嵌入你的执行引擎,自动确定交易规模,并拒绝违反风险规则的头寸。
3. 动态监控和调整希腊字母
对于 Delta 中性策略,监控希腊字母(尤其是 Gamma)是不容妥协的。随着头寸随市场变动而演变,你需要能够实时识别偏离并给出调整建议的系统。
-
Delta 管理:构建一个对冲模块,持续扫描 Delta 敞口,并通过以下方式之一进行再平衡:
- 通过标的资产转移风险
- 调整行权价或到期日
-
Gamma 监控:随着到期日临近,Gamma 中性会逐渐恶化。实现自动触发机制,对头寸进行展期或对冲 Gamma 的飙升。
-
Theta 优化:开发脚本跟踪 Theta 衰减,并计算继续持有头寸与提前平仓之间的成本收益。
-
技术提示:使用相应工具进行实时数据处理、希腊字母计算以及风险指标的实时可视化。
4. 构建系统化的执行框架
执行是理论与现实交汇的地方。作为量化开发者,你的目标是在确保 Delta 中性头寸保持完整的同时,尽量降低交易成本和滑点。
-
实现方式:开发一个执行引擎,使其能够:
- 扫描整条期权链以寻找最优行权价
- 通过智能订单路由执行交易,降低冲击成本
- 在特定希腊字母阈值被突破时,通过条件触发来管理调整
-
自动化示例:
- 每 30 秒监控一次 Delta 阈值
- 如果 Delta 偏离 ±0.05,触发对冲订单进行再平衡
- 应用机器学习模型优化再平衡频率,将交易成本降到最低
-
技术提示:执行层使用 Rust 或 C++ 等低延迟编程语言,分析和回测使用 Python。
3️⃣ 关键要点
成功在于构建能够把 Delta 中性理论转化为可执行、可扩展策略的系统。通过系统化扫描流动性、自动确定头寸规模、动态监控希腊字母并优化执行,你就把优势从主观决策转移到了精确的数学运算上。结果是一个稳健的框架,旨在瞄准期权定价的无效性、时间价值衰减和波动率变化,同时力求降低(而非消除)方向性风险。
4️⃣ 结论:量化期权交易的未来
期权交易从自主决策向系统化、量化执行的演进,不仅仅是一次技术进步,更是我们看待市场机会方式的根本转变。通过开发复杂的数学模型和稳健的执行系统,我们已经把 Delta 中性等抽象概念转化为精确、可编程的策略。
然而,真正的突破在于将强化学习应用于动态 Delta 中性交易。传统方法依赖预先定义的头寸调整规则,而强化学习智能体可以通过与市场环境的持续交互,学习最优的对冲策略。
通过在历史期权数据上训练这些系统,我们可以开发出理解希腊字母、交易成本和市场冲击之间微妙相互作用的智能体。智能体不仅学习何时对冲,还学习如何以最高效的方式执行这些对冲,并考虑以下因素:
- 最优交易规模,将市场冲击降到最低
- 动态调整基于波动率状态的希腊字母阈值
- 复杂的执行策略,将交易成本降到最低
- 自适应头寸管理,基于流动性状况
展望未来,将强化学习与传统期权定价模型相结合,代表着量化交易的下一个前沿。这些系统可以不断演进,适应不断变化的市场条件,从每一笔交易中学习以提升执行效率。
对于量化开发者和金融工程师来说,这为系统设计开辟了令人兴奋的新可能。现在的挑战在于构建稳健的强化学习框架,使其能够:
- 处理期权市场的高维特性
- 应对金融数据的非平稳特性
- 纳入风险管理约束
- 以生产级的可靠性实时运行
期权交易的未来属于那些能够成功融合深厚数学理解与先进机器学习技术的人;在那里,成功不仅以系统化捕获统计优势来衡量,还以借助人工智能持续调整和改进交易策略来衡量。
注意:本文仅供教育用途。期权交易涉及重大风险。在实施任何投资策略之前,请咨询合格的财务顾问。