Más allá de las apuestas direccionales: cómo construir estrategias delta neutral sistemáticas
Un recorrido por los marcos matemáticos de las estrategias de opciones delta neutral que aprovechan ineficiencias de precio mediante modelización cuantitativa sistemática.
Contenido
Tras años desarrollando modelos cuantitativos para el trading de opciones, he llegado a la conclusión de que la verdadera ventaja no está en predecir la dirección del mercado, sino en construir marcos matemáticos robustos que aprovechen de forma sistemática las ineficiencias de precio. A diferencia de las herramientas tradicionales de análisis técnico, las opciones ofrecen oportunidades únicas gracias a sus propiedades matemáticas, en particular la posibilidad de construir y mantener de forma programática posiciones delta neutral. Apoyándose en backtesting sistemático, modelización de la superficie de volatilidad y selección óptima de strikes, es posible identificar y aprovechar errores de valoración persistentes a lo largo de la cadena de opciones.
La verdadera potencia de este enfoque cuantitativo procede de crear algoritmos capaces de explorar continuamente todo el espectro de opciones, gestionar dinámicamente la exposición a las griegas y ajustar las posiciones en tiempo real. Esto transforma el trading de opciones de un ejercicio subjetivo y discrecional en una operación precisa, guiada por algoritmos, en la que la ventaja consistente surge de la potencia de cálculo, el arbitraje estadístico y la ejecución disciplinada, y no del market timing ni de la especulación.
1️⃣ El poder de la neutralidad en opciones mediante la modelización matemática
La belleza de las estrategias de opciones delta neutral reside en su elegancia matemática. Podemos explorar sistemáticamente miles de combinaciones aprovechando la potencia de cálculo para identificar los strikes y los tamaños de posición óptimos que maximizan la ventaja teórica. Los modelos cuantitativos han demostrado que estrategias como los short strangles presentan oportunidades especialmente interesantes cuando analizamos las superficies de volatilidad implícita frente a los patrones históricos.
En el ejemplo anterior, el short strangle alcanza su beneficio máximo en un rango definido entre strikes, con puntos de equilibrio claramente calculados para gestionar el riesgo de forma dinámica. La clave está en vigilar las griegas, en particular theta para las ganancias por decaimiento temporal y vega para los ajustes de volatilidad, y asegurar así que la posición siga siendo robusta ante condiciones de mercado cambiantes.
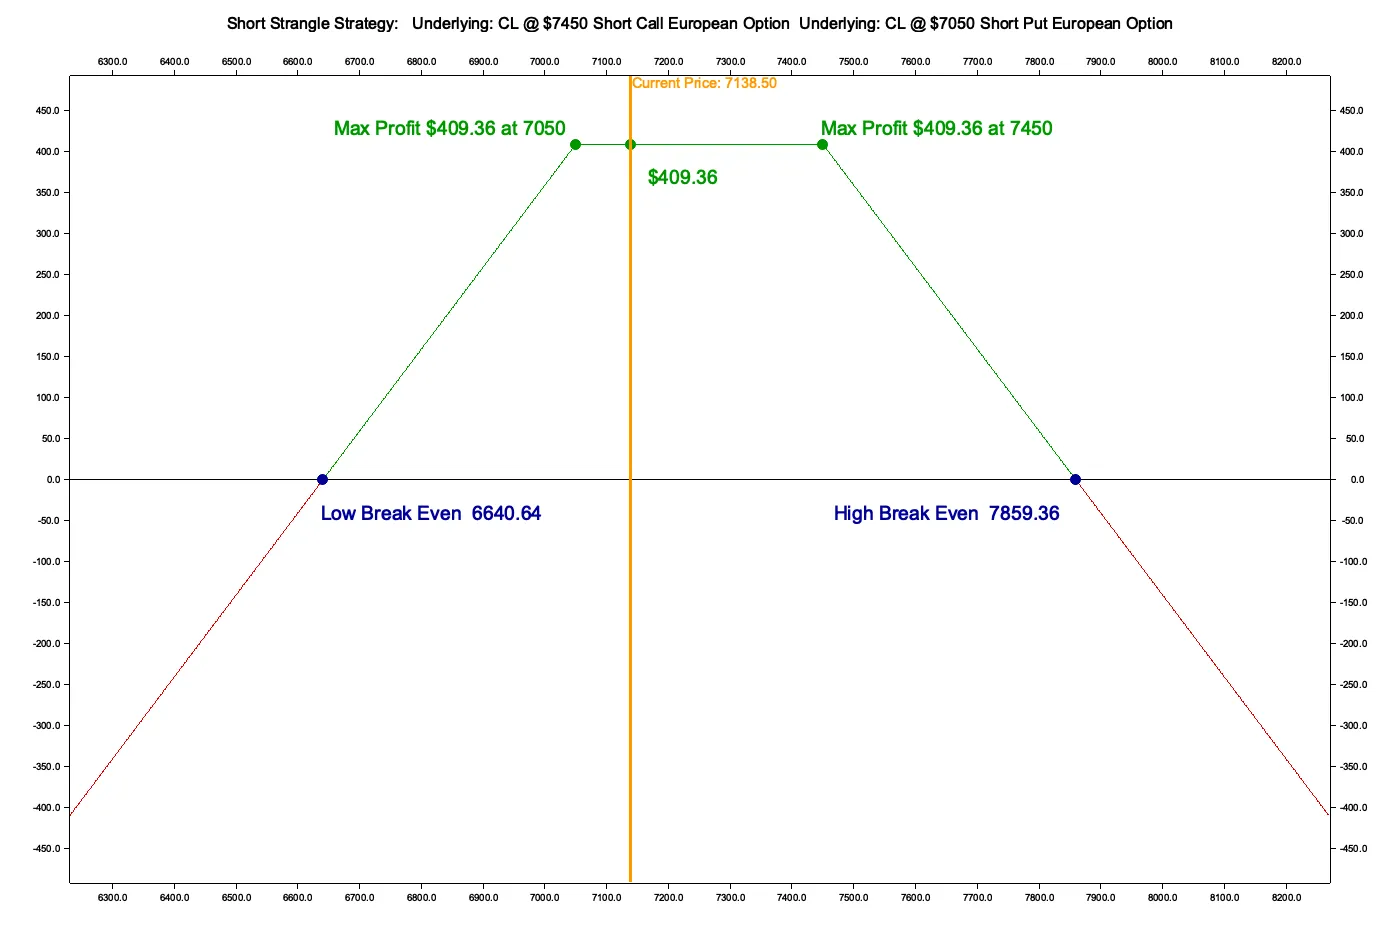
Consideremos la posición short strangle anterior con las siguientes griegas:
{
  "Greek": {
    "delta": 0.0018,
    "gamma": 0.0008,
    "theta": -2942.0709,
    "vega": 2501.9092,
    "rho": -72.0661,
    "rho_d": 1.61
  }
}
Considera las matemáticas que hay detrás de un short strangle: al vender una call OTM y una put OTM, creamos una posición que genera el beneficio máximo dentro de un rango de precios concreto. El diagrama de pago adjunto ilustra cómo podemos determinar de forma programática puntos de equilibrio precisos y zonas de beneficio óptimas. En este ejemplo, con strikes en 7450 y 7050, nuestros modelos calculan puntos de equilibrio en 6640.64 y 7859.36, con un beneficio teórico máximo de $409.36 entre esos strikes.
Aquí, una delta cercana a cero confirma una posición equilibrada en términos direccionales. Sin embargo, la elevada theta pone de relieve las ganancias potenciales por decaimiento temporal, mientras que la vega alta subraya la sensibilidad a los cambios de volatilidad. Aquí es donde las estrategias delta neutral brillan de verdad: en lugar de apostar por la dirección del mercado, aprovechan con precisión otras dimensiones de la valoración de opciones, transformando la volatilidad y el decaimiento temporal en oportunidades sistemáticas de beneficio.
Estrategias para mercados en rango
Calendar spreads y la ventaja de la butterfly
En el entorno de mercado actual, los calendar spreads se han consolidado como una estrategia muy eficaz. Al vender opciones de corto plazo contra otras de vencimiento más lejano con el mismo strike, los traders crean posiciones inicialmente delta neutral que se benefician de la diferencia en las tasas de decaimiento temporal (theta). Este planteamiento te permite aprovechar la dinámica de la volatilidad mientras controlas el riesgo direccional.
Una alternativa a menudo pasada por alto pero potente es el butterfly spread. Construida con tres strikes en proporción 1-2-1, esta estrategia crea una posición que no solo es delta neutral, sino también gamma neutral en el momento de abrirla. Esta neutralidad reduce la sensibilidad a pequeños movimientos de precio y minimiza la necesidad de ajustes frecuentes, ventajas clave en mercados en rango donde los traders pueden beneficiarse sistemáticamente del decaimiento de theta.
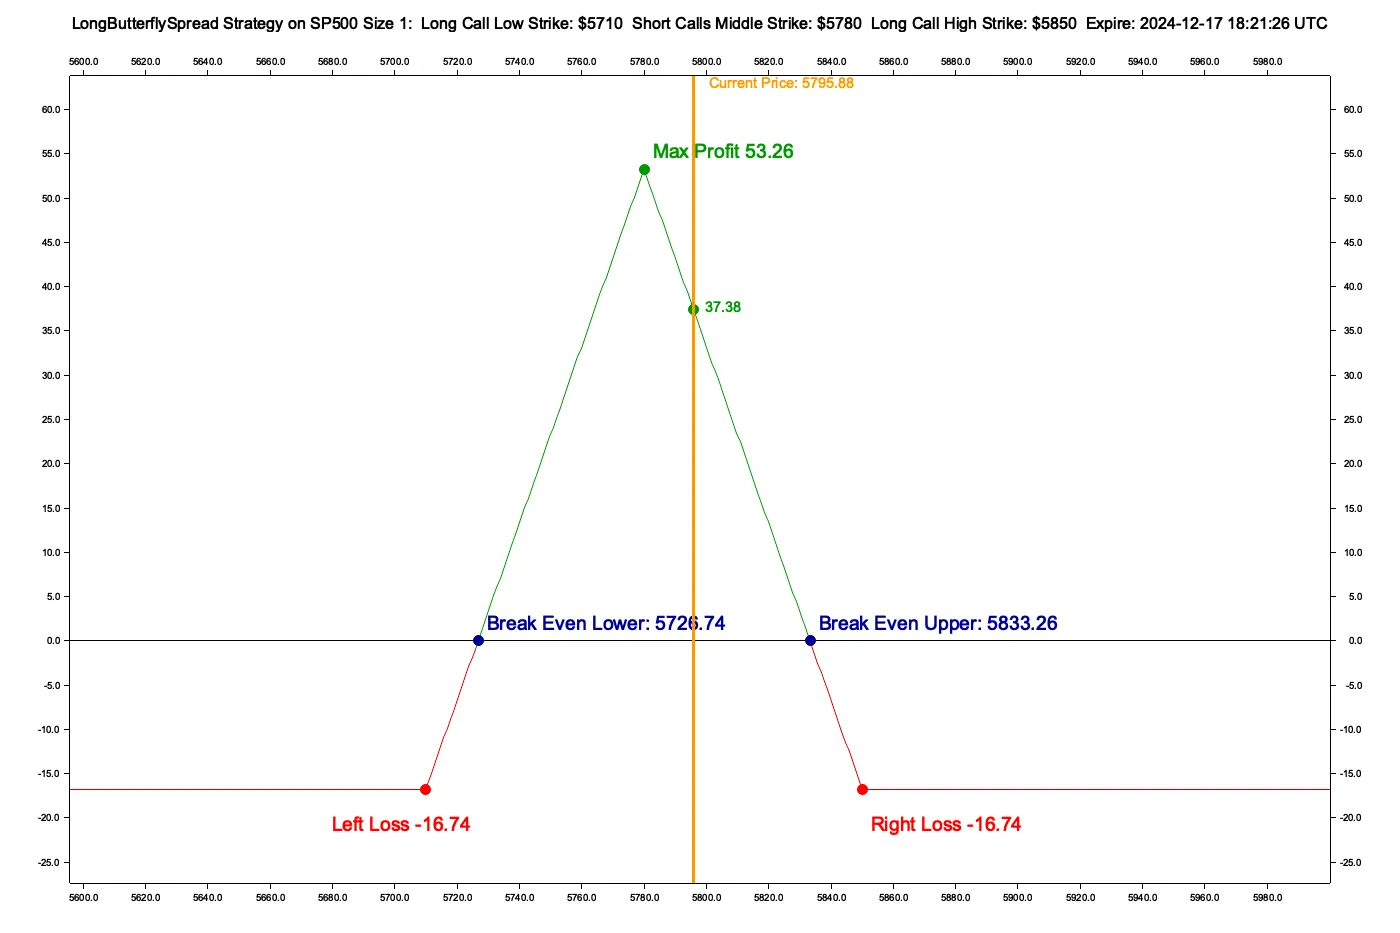
El gráfico ilustra un long butterfly spread sobre el SP500 En este ejemplo, la estrategia alcanza su beneficio máximo en el strike central de $5780, con puntos de equilibrio claros en $5726.74 y $5833.26. Su perfil de riesgo y beneficio definido, unido a su neutralidad, convierte el butterfly spread en una herramienta versátil para los traders que aprovechan entornos estancados o de baja volatilidad.
2️⃣ Implementación práctica
Para un desarrollador cuantitativo, el reto del trading de opciones delta neutral no está en entender la teoría subyacente, sino en construir sistemas que ejecuten y gestionen estas estrategias de forma eficiente. Traducir conceptos como la neutralidad delta, el riesgo gamma y el decaimiento de theta en algoritmos robustos exige tanto precisión matemática como ejecución tecnológica. Con el tiempo he comprobado que una implementación exitosa se apoya en estos principios fundamentales:
1. Céntrate en la liquidez con un escaneo sistemático
La liquidez es crítica en las estrategias delta neutral, cuyas posiciones suelen requerir ajustes dinámicos. Como desarrollador, construir herramientas que vigilen sistemáticamente las métricas de liquidez (como los diferenciales bid-ask, el interés abierto y el volumen) garantiza que las operaciones se ejecuten de forma eficiente y con un slippage mínimo.
-
Implementación: desarrolla un escáner de liquidez automatizado que clasifique los subyacentes (por ejemplo, opciones sobre el S&P 500) según los spreads en tiempo real y el interés abierto. Así se garantizan unas condiciones de ejecución óptimas.
-
Métricas clave:
- Relación entre spread y precio medio
- Volumen negociado diario
- Interés abierto en función de la proximidad al strike
-
Consejo técnico: integra tu sistema con APIs para obtener datos de liquidez en tiempo real y priorizar dinámicamente los instrumentos más líquidos.
2. Dimensionamiento sistemático de posiciones y asignación del riesgo
El dimensionamiento adecuado de las posiciones es un problema matemático que puede automatizarse para garantizar la coherencia. El apalancamiento excesivo es un error habitual y, como quant, puedes aplicar fórmulas para calcular el tamaño óptimo de las posiciones a partir de rentabilidades ajustadas al riesgo.
-
Implementación: utiliza un marco de riesgo basado en el Value at Risk (VaR) o el Expected Shortfall (ES) para determinar el tamaño de las posiciones en función del capital y de la volatilidad del mercado.
-
Restricciones dinámicas:
- Ratio theta/margen para asegurar la eficiencia en costes
- Umbrales de gamma para evitar una exposición excesiva a medida que se acerca el vencimiento
-
Consejo técnico: integra estas restricciones directamente en tu motor de ejecución para dimensionar automáticamente las operaciones y rechazar las posiciones que incumplan tus reglas de riesgo.
3. Seguimiento y ajuste dinámico de las griegas
En las estrategias delta neutral, vigilar las griegas (especialmente gamma) no es negociable. A medida que la posición evoluciona con los movimientos del mercado, necesitas sistemas que detecten las desviaciones y sugieran ajustes en tiempo real.
-
Gestión de delta: construye un módulo de cobertura que analice continuamente la exposición delta y reequilibre de una de estas formas:
- Descargando riesgo a través del activo subyacente
- Ajustando strikes o vencimientos
-
Seguimiento de gamma: la neutralidad gamma se deteriora a medida que se acerca el vencimiento. Implementa disparadores automáticos para hacer roll de las posiciones o cubrir los picos de gamma.
-
Optimización de theta: desarrolla scripts que sigan el decaimiento de theta y calculen el coste-beneficio de mantener las posiciones frente a cerrarlas anticipadamente.
-
Consejo técnico: utiliza herramientas para el procesamiento de datos en vivo, para el cálculo de las griegas y para la visualización en tiempo real de las métricas de riesgo.
4. Construir un marco de ejecución sistemático
La ejecución es donde la teoría se encuentra con la realidad. Como desarrollador cuantitativo, tu objetivo es minimizar los costes de transacción y el slippage a la vez que te aseguras de que las posiciones delta neutral se mantienen intactas.
-
Implementación: desarrolla un motor de ejecución capaz de:
- Explorar toda la cadena de opciones en busca de los strikes óptimos
- Ejecutar operaciones con smart order routing para reducir los costes de impacto
- Gestionar ajustes con disparadores condicionales cuando se superen determinados umbrales de las griegas
-
Ejemplo de automatización:
- Vigilar los umbrales de delta cada 30 segundos
- Si la delta se desvía ±0.05, lanzar una orden de cobertura para reequilibrar
- Aplicar modelos de machine learning para optimizar la frecuencia de reequilibrado y minimizar los costes de transacción
-
Consejo técnico: utiliza lenguajes de programación de baja latencia como Rust o C++ para la capa de ejecución, y Python para el análisis y el backtesting.
3️⃣ Idea clave
El éxito consiste en crear sistemas que conviertan la teoría delta neutral en estrategias aplicables y escalables. Al explorar sistemáticamente la liquidez, automatizar el dimensionamiento de las posiciones, vigilar dinámicamente las griegas y optimizar la ejecución, desplazas la ventaja de las decisiones subjetivas a operaciones matemáticas precisas. El resultado: un marco robusto diseñado para aprovechar las ineficiencias en la valoración de opciones, el decaimiento temporal y los cambios de volatilidad, con el objetivo de reducir (no eliminar) el riesgo direccional.
4️⃣ Conclusión: el futuro del trading cuantitativo de opciones
La evolución del trading de opciones desde la toma de decisiones discrecional hacia la ejecución sistemática y cuantitativa representa algo más que un avance tecnológico: es un cambio fundamental en la forma de abordar las oportunidades del mercado. Al desarrollar modelos matemáticos sofisticados y sistemas de ejecución robustos, hemos transformado conceptos abstractos como la neutralidad delta en estrategias precisas y programables.
Sin embargo, el verdadero avance está en aplicar el aprendizaje por refuerzo al trading delta neutral dinámico. Los enfoques tradicionales dependen de reglas predefinidas para ajustar las posiciones, pero los agentes de aprendizaje por refuerzo pueden aprender políticas de cobertura óptimas mediante la interacción continua con el entorno de mercado.
Podemos desarrollar agentes que comprendan la sutil interacción entre las griegas, los costes de transacción y el impacto en el mercado entrenando estos sistemas con datos históricos de opciones. El agente aprende no solo cuándo cubrirse, sino cómo ejecutar esas coberturas de la forma más eficiente, teniendo en cuenta factores como:
- Dimensionamiento óptimo de las operaciones para un impacto mínimo en el mercado
- Ajuste dinámico de los umbrales de las griegas según el régimen de volatilidad
- Estrategias de ejecución sofisticadas que minimizan los costes de transacción
- Gestión adaptativa de las posiciones en función de las condiciones de liquidez
De cara al futuro, integrar el aprendizaje por refuerzo con los modelos tradicionales de valoración de opciones representa la próxima frontera del trading cuantitativo. Estos sistemas pueden evolucionar y adaptarse continuamente a las condiciones cambiantes del mercado, aprendiendo de cada operación para mejorar su eficiencia de ejecución.
Para los desarrolladores cuantitativos y los ingenieros financieros, esto abre nuevas y apasionantes posibilidades en el diseño de sistemas. El reto ahora está en construir marcos de aprendizaje por refuerzo robustos que puedan:
- Manejar la alta dimensionalidad de los mercados de opciones
- Lidiar con la naturaleza no estacionaria de los datos financieros
- Incorporar restricciones de gestión del riesgo
- Operar en tiempo real con una fiabilidad de nivel de producción
El futuro del trading de opciones pertenece a quienes sean capaces de fusionar una comprensión matemática profunda con técnicas avanzadas de machine learning, donde el éxito no se mida solo por la captura sistemática de ventajas estadísticas, sino también por la adaptación y la mejora continuas de las estrategias de trading mediante la inteligencia artificial.
Nota: Este artículo tiene fines exclusivamente educativos. El trading de opciones implica un riesgo significativo. Consulta con un asesor financiero cualificado antes de aplicar cualquier estrategia de inversión.