Die Macht von Theta: Den Zeitwertverfall in Optionsstrategien meistern
Wie Theta funktioniert und welche Auswirkungen es auf Optionsstrategien hat, mit Einblicken in die Berechnung des Zeitwertverfalls und sein nichtlineares Verhalten.
Inhalt
Der Zeitwertverfall wird oft als bester Freund des Optionsverkäufers und schlimmster Feind des Optionskäufers bezeichnet. Wenn Sie verstehen, wie Theta funktioniert und wie es sich auf beliebte Strategien wie Iron Condors, Iron Butterflies und Strangles auswirkt, können Sie Ihre Handelsergebnisse deutlich verbessern.
1️⃣ Theta verstehen: Der stille Gewinnmotor
Theta misst die Geschwindigkeit, mit der der Wert einer Option im Zeitverlauf abnimmt, unter der Annahme, dass alle anderen Variablen konstant bleiben. In Dollar ausgedrückt gibt es an, wie viel Wert eine Option täglich durch den Zeitwertverfall verliert.
Wesentliche Merkmale von Theta:
- Am höchsten bei Optionen am Geld (ATM)
- Beschleunigt sich exponentiell in den letzten Wochen vor dem Verfall
- Immer negativ bei Long-Optionen und positiv bei Short-Optionen
- Nichtlineares Verhalten, das sich mit nahendem Verfall verstärkt
Das Verhalten des Theta-Verfalls wird von mehreren grundlegenden Eigenschaften bestimmt, die prägen, wie Optionen im Zeitverlauf an Wert verlieren. Theta erreicht seine höchste Intensität bei Optionen am Geld (ATM), weil diese Kontrakte den größten Zeitwert tragen und damit einer Sanduhr mit dem meisten Sand gleichen, der noch durchlaufen kann. Je weiter Sie sich in eine der beiden Richtungen (ITM oder OTM) vom Strike entfernen, desto geringer wird der Einfluss von Theta, ähnlich wie ein schmelzender Eiswürfel in seiner Mitte schneller schrumpft. Der Verfall folgt einer nichtlinearen Kurve, die sich in den letzten Wochen vor dem Verfallstermin dramatisch verstärkt, ganz wie ein Schneeball, der beim Hinabrollen immer schneller wird. Besonders ausgeprägt ist diese Beschleunigung in den letzten 21 Tagen, in denen Optionen zwei- bis dreimal schneller an Wert verlieren können als in früheren Phasen. Die Beziehung zwischen Positionsrichtung und Theta ist unveränderlich: Long-Optionen haben immer negatives Theta (es arbeitet gegen Sie), während Short-Optionen von positivem Theta profitieren (es arbeitet für Sie); je nach Position ist die Zeit also Ihr Feind oder Ihr Verbündeter. So kann eine ATM-Call-Option 45 Tage vor dem Verfall beispielsweise $0.50 pro Tag verlieren, dieselbe Option 10 Tage vor dem Verfall jedoch $2.00 täglich, was den exponentiellen Charakter dieses Verfalls verdeutlicht. Dieses nichtlineare Verhalten schafft sowohl Chancen als auch Risiken und verlangt von Tradern, den sich beschleunigenden Verfall ständig gegen das mit nahendem Verfall zunehmende Gamma-Exposure abzuwägen.
2️⃣ Die Berechnung von Theta in der Optionstheorie
Theta (Θ) misst den Zeitwertverfall einer Option und wird als partielle Ableitung der Black-Scholes-Formel nach der Zeit berechnet. Die Formel unterscheidet sich für Calls und Puts:
Für Calls:
Für Puts:
Dabei gilt:
- S: Kurs des Basiswerts
- K: Strike
- r: Risikofreier Zinssatz
- T: Restlaufzeit bis zum Verfall
- σ: Implizite Volatilität
- q: Dividendenrendite
- n(x): Dichtefunktion der Standardnormalverteilung
- N(x): Verteilungsfunktion der Standardnormalverteilung
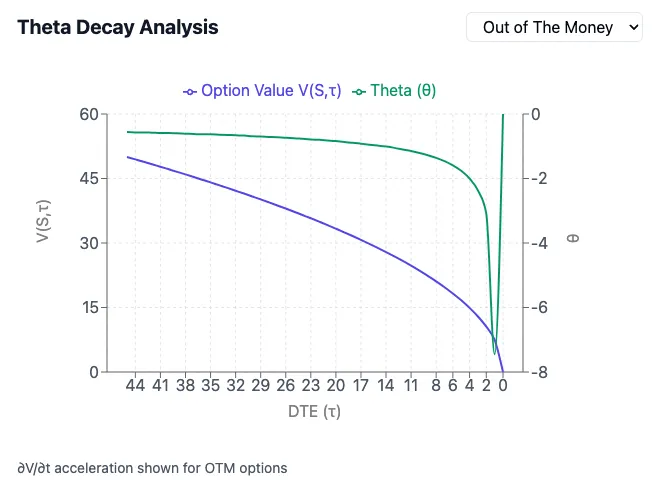
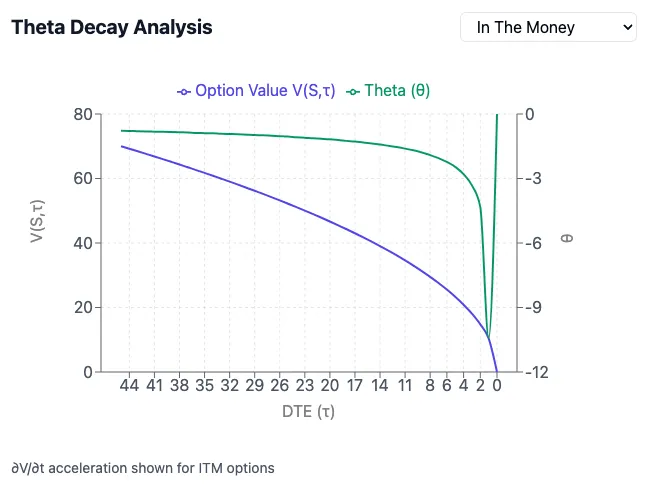
Die Rust-Implementierung der Theta-Berechnung folgt eng den Ableitungsformeln von Black-Scholes und nutzt idiomatische Rust-Features. Die Theta-Funktion nimmt eine Options-Struct mit den Marktparametern entgegen und behandelt Calls und Puts per Pattern Matching getrennt. Die Berechnung ermittelt zunächst die Hilfswerte d1 und d2 mit sicheren numerischen Typen (PositiveF64) und berechnet dann den für beide Optionstypen gemeinsamen Term mithilfe von Exponentialfunktionen und der Normalverteilung. Jeder Optionstyp kombiniert den gemeinsamen Term mit den Zins- und Dividendeneffekten und wendet je nach Optionstyp das passende Vorzeichen an.
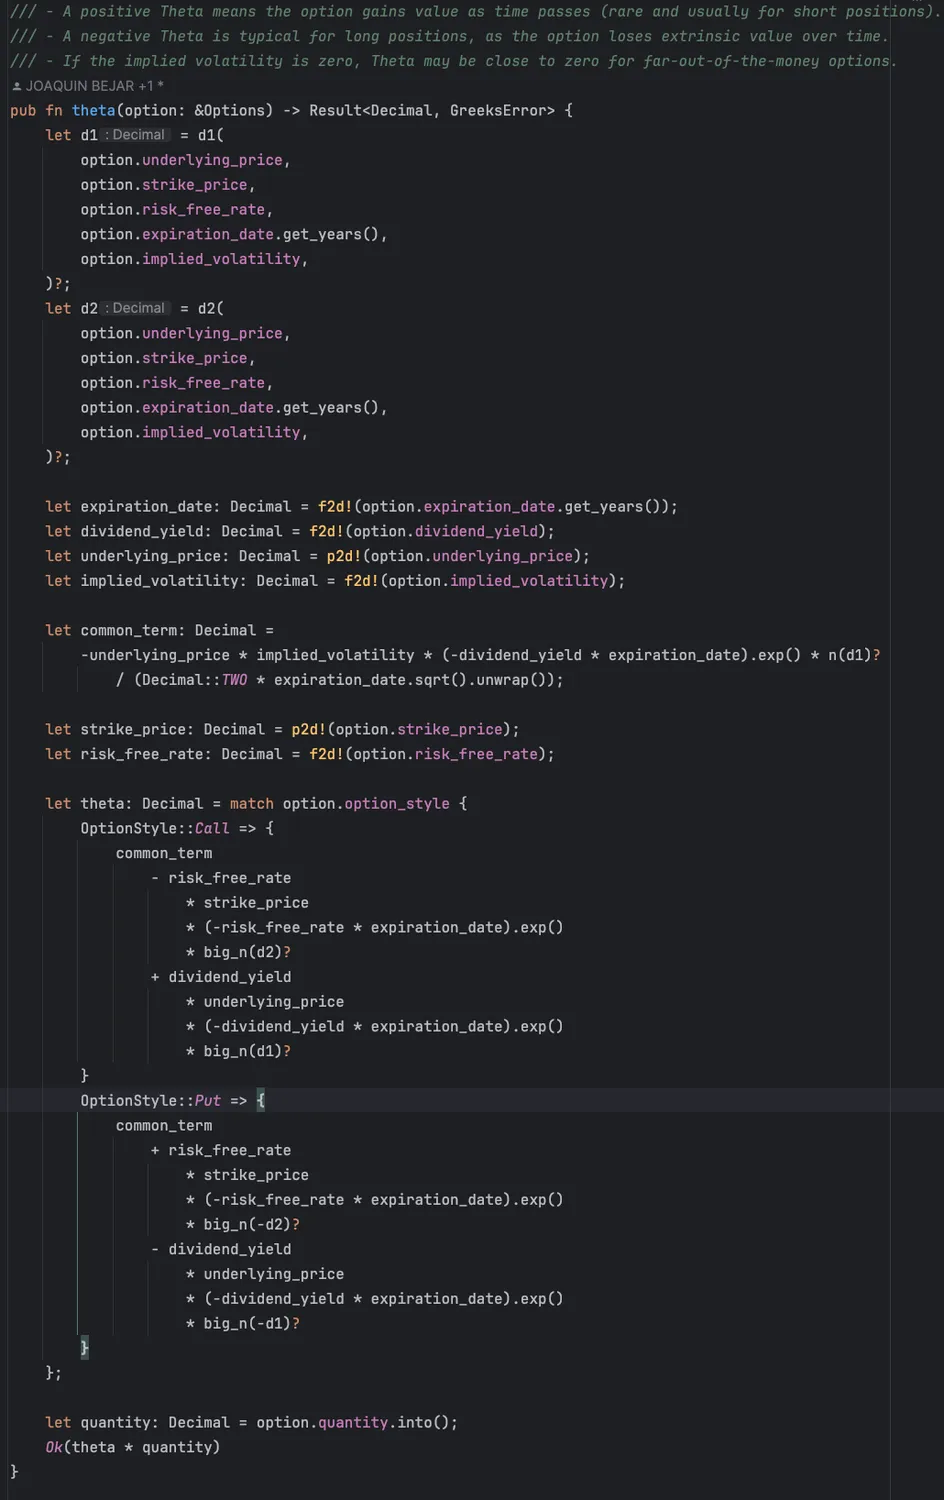
Quelle: OptionStratLib, src/greeks/equations.rs
Die Beziehung zwischen Delta und Theta
Ein entscheidender Aspekt, den viele Trader übersehen, ist, dass Theta Gewinne aus Delta aufzehren kann. Stellen Sie sich folgendes Szenario vor: Sie kaufen eine Call-Option mit einer zutreffenden Richtungsprognose (positives Delta), doch der Basiswert bewegt sich zu langsam. Der tägliche Theta-Verfall kann Ihre Delta-Gewinne übersteigen, sodass Sie trotz richtiger Richtungseinschätzung einen Nettoverlust erleiden.
3️⃣ Den Theta-Verfall optimieren
Die Kunst, den Theta-Verfall zu optimieren, dreht sich um drei entscheidende Dimensionen: Timing, Volatilitätsbedingungen und Strike-Auswahl. Der wirksamste Theta-Verfall tritt typischerweise zwischen 45 und 21 Tagen vor dem Verfall auf, oft als „Sweet Spot“ bezeichnet, in dem Optionen immer schneller an Wert verlieren und dennoch genügend Zeit für das Positionsmanagement bleibt. Für optimale Ergebnisse sollten Trader Optionen bevorzugt dann verkaufen, wenn die implizite Volatilität erhöht ist (typischerweise bei einem IV-Rang > 50%), da dies die vereinnahmte Prämie erhöht und einen Puffer gegen ungünstige Marktbewegungen bietet. Die Strike-Auswahl spielt eine zentrale Rolle: Optionen am Geld weisen den höchsten absoluten Theta-Verfall auf, tragen aber auch das höchste Gamma-Risiko; daher bietet der Verkauf leicht aus dem Geld liegender Optionen oft eine bessere risikobereinigte Rendite. Zusätzlich müssen der Volatilitäts-Skew und bevorstehende Marktereignisse berücksichtigt werden, die das Verfallsmuster beeinflussen könnten. Der Schlüssel zu einer erfolgreichen Theta-Optimierung liegt darin, diese Faktoren auszubalancieren und zugleich eine strikte Positionsgrößenbestimmung einzuhalten: typischerweise wird jede einzelne Position auf 1-5% des Portfoliowerts begrenzt, um das Risiko der Gamma-Beschleunigung in den letzten Wochen vor dem Verfall zu steuern.
Überlegungen zum Charm-Effekt
Charm, auch als Delta-Verfall bezeichnet, spielt im Management von Optionspositionen eine entscheidende Rolle, da es misst, wie sich Delta im Zeitverlauf verändert. Dieser Grieche zweiter Ordnung wird im letzten Monat vor dem Verfall besonders bedeutsam, da seine Effekte Delta-neutrale Positionen dramatisch beeinflussen können. So kann beispielsweise das Delta einer ATM-Option von 0.50 allein durch den Zeitablauf auf 0.55 oder 0.45 abdriften, selbst wenn der Kurs des Basiswerts unverändert bleibt. Dieser Effekt ist bei Optionen nahe am Strike am stärksten ausgeprägt und kann besonders in Feiertagsphasen oder an langen Wochenenden zur Herausforderung werden, wenn der Charm-Effekt mehrerer Tage gleichzeitig auf die Position trifft. Kluge Trader berücksichtigen Charm bei der Planung von Positionsanpassungen, insbesondere bei Iron Condors und anderen mehrbeinigen Strategien, bei denen Delta-Neutralität entscheidend ist. Ein praktischer Ansatz besteht darin, die Anfangsposition leicht gegen den erwarteten Charm-Effekt zu neigen und so die erwartete Delta-Drift gewissermaßen „vorab zu korrigieren“. Zudem verlangen Positionen mit deutlich negativem Gamma, etwa Short Strangles, besondere Aufmerksamkeit für Charm, da sich ihr Delta-Exposure schnell ändern kann, vor allem in den letzten Wochen vor dem Verfall.
4️⃣ Der Theta-Kampf: Long gegen Short
Optionen sind von Natur aus verfallende Vermögenswerte, weshalb die Zeit stets Verbündeter der Optionsverkäufer und ewiger Feind der Optionskäufer ist. Wenn Sie eine Option kaufen, erwerben Sie ein Recht mit innerem Wert (sofern sie im Geld liegt) und Zeitwert. Dieser Zeitwert schwindet jedoch jeden Tag bis zum Verfall unaufhörlich, wie ein Eiswürfel, der in Ihrer Hand schmilzt. Optionsverkäufer nutzen diesen unvermeidlichen Verfall, indem sie im Grunde zu „Versicherungsgebern“ werden: Sie vereinnahmen die Prämien im Voraus und profitieren vom natürlichen Abbau des Zeitwerts. Stellen Sie es sich wie die Vermietung eines Vermögenswerts vor, der an Wert verliert: Der Mieter (Optionskäufer) zahlt den vollen Wert im Voraus, hält aber mit jedem vergehenden Tag einen Vermögenswert, der weniger wert ist als am Vortag. Dieser Verfall beschleunigt sich mit nahendem Verfallstermin, ähnlich wie der Wert eines Autos in den ersten Jahren schneller sinkt. Short-Optionspositionen profitieren von diesem Verfall (positives Theta), während Long-Positionen darunter leiden (negatives Theta); die Zeit ist damit ein entscheidender Faktor im Optionshandel. Diese grundlegende Eigenschaft erklärt, warum viele professionelle Optionshändler es vorziehen, per Saldo Optionsverkäufer zu sein, und ihre Strategien so strukturieren, dass sie diesen natürlichen Zeitwertverfall nutzen und die damit verbundenen Risiken sorgfältig steuern.
5️⃣ Die Beziehung zwischen Volatilität und Theta
Die Beziehung zwischen impliziter Volatilität und Theta-Verfall gehört zu den faszinierendsten Dynamiken im Optionshandel. Eine höhere implizite Volatilität führt zu höheren Optionsprämien und damit zu einem stärkeren Theta-Verfall; man kann es sich wie einen steileren Hang vorstellen, den man hinabrutscht. Diese Beziehung erzeugt einen verstärkenden Effekt, bei dem Umfelder mit hoher IV attraktivere Gelegenheiten zum Prämienverkauf bieten, aber auch größere Risiken bergen. So kann eine ATM-Option mit 30 DTE bei einer IV von 15% ein Theta von -0.05 aufweisen, dieselbe Option bei einer IV von 45% jedoch ein Theta von -0.15. Diese nichtlineare Beziehung erklärt, warum professionelle Trader in Phasen hoher Volatilität oft aggressiver Optionen verkaufen, vor allem wenn der IV-Rang über seinem 75. Perzentil liegt. Dieser höhere Theta-Verfall hat jedoch einen entscheidenden Haken: Die höhere Prämie spiegelt die Erwartung des Marktes an stärkere Kursbewegungen wider, was Positionsgrößenbestimmung und Risikomanagement noch wichtiger macht. Kluge Trader jagen hoher IV nicht einfach wegen des größeren Theta-Verfalls hinterher; sie wägen diesen verstärkten Verfall sorgfältig gegen die höhere Wahrscheinlichkeit erheblicher ungünstiger Bewegungen ab und verringern bei steigender Volatilität häufig ihre Positionsgrößen, während sie ihr gesamtes Theta-Budget beibehalten.
6️⃣ Der Wochenendeffekt auf Theta
Der Wochenendeffekt im Optionshandel bietet eine besondere Dynamik, bei der der Theta-Verfall seinen unaufhaltsamen Lauf fortsetzt, selbst wenn die Märkte geschlossen sind. Da Optionen auf Basis von Kalendertagen statt Handelstagen bewertet werden, muss der Markt drei Tage Zeitwertverfall (Freitag bis Montag) in einer einzigen Handelssitzung einpreisen. Diese Verdichtung schafft interessante Gelegenheiten, insbesondere für Optionsverkäufer, die faktisch das Theta von drei Tagen an einem einzigen Tag vereinnahmen. Man kann es sich als eine freitags ausgezahlte „Theta-Dividende“ vorstellen. Erfahrene Trader nutzen diesen Effekt häufig, indem sie am Freitagnachmittag Short-Prämienpositionen eingehen, vor allem in den letzten Handelsstunden, und diese am Montagmorgen schließen. Besonders ausgeprägt wird der Effekt an Feiertagswochenenden, an denen vier oder sogar fünf Tage Verfall in einer einzigen Sitzung eingepreist werden müssen. Diese Gelegenheit birgt jedoch ihre eigenen Risiken: Kurslücken über das Wochenende und die Volatilität am Montagmorgen können das vereinnahmte Theta schnell übertreffen, vor allem während der Berichtssaison oder in Zeiten von Marktunsicherheit. Daraus ergibt sich ein heikles Gleichgewicht, bei dem Trader das zusätzlich vereinnahmte Theta gegen das Risiko ungünstiger Wochenendbewegungen abwägen müssen, was oft zu kleineren Positionsgrößen, aber einem häufigeren Einsatz dieser Strategie führt.
Theta-Verfall während der Handelszeiten und über Nacht
Die Verteilung des Theta-Verfalls auf Handelszeiten und Nachtstunden offenbart eine faszinierende Ineffizienz an den Optionsmärkten, die versierte Trader ausnutzen können. Obwohl Theta technisch betrachtet kontinuierlich in Kalenderzeit verfällt, deuten empirische Belege darauf hin, dass Optionen während der Handelszeiten mehr Wert verlieren als über Nacht. Dieses Phänomen widerspricht dem theoretischen Modell eines kontinuierlichen Verfalls. So kann eine Position mit einem theoretischen täglichen Theta von -$30 während der 6.5-stündigen Handelssitzung $20-25 verlieren, während der längeren Nachtphase jedoch nur $5-10. Diese Asymmetrie schafft Gelegenheiten, insbesondere in den letzten beiden Handelsstunden, wenn Market Maker ihre Positionen an das Übernachtrisiko anpassen. Noch ausgeprägter wird der Effekt an Freitagen, an denen der Markt den Wochenendverfall in einer einzigen Sitzung einpreisen muss. Professionelle Trader strukturieren ihre Ein- und Ausstiege häufig so, dass sie von diesem Intraday-Verfallsmuster profitieren: Sie verkaufen Prämie bevorzugt kurz nach Handelsbeginn, wenn Optionen relativ teuer sind, und kaufen Positionen in den letzten Stunden zurück oder schließen sie, wenn der Verfall des Tages weitgehend realisiert ist. Diese Strategie erfordert jedoch eine sorgfältige Berücksichtigung des Risikos von Kurslücken über Nacht, vor allem während der Berichtssaison oder in Phasen erhöhter Marktunsicherheit, in denen die Prämie für den Schutz über Nacht die Optionspreise zum Handelsschluss hin steigen lassen kann.
7️⃣ Der Zielkonflikt zwischen Gamma und Theta
Die Beziehung zwischen Gamma und Theta ist einer der grundlegenden Zielkonflikte im Optionshandel; beide funktionieren wie zwei Seiten derselben Medaille. Wenn Sie Optionen verkaufen, um Theta zu vereinnahmen, setzen Sie sich zwangsläufig einem Gamma-Risiko aus: eine unvermeidliche mathematische Beziehung, die sich mit nahendem Verfall verstärkt. Betrachten Sie Theta als die Prämie, die Sie für die Übernahme des Gamma-Risikos erhalten. Diese Beziehung verschärft sich besonders in den letzten 21 Tagen vor dem Verfall, in denen sich der Theta-Verfall dramatisch beschleunigt und mit ihm Ihr Gamma-Exposure, wie ein Pendel, das schneller schwingt, je näher es seinem Mittelpunkt kommt. So kann eine Short-ATM-Optionsposition beispielsweise $50 täglichen Theta-Verfall erzeugen, während eine Bewegung des Basiswerts um 1% $150 an Gamma-Verlusten verursachen kann, was ein asymmetrisches Risikoprofil ergibt. Deshalb schließen oder rollen erfahrene Optionsverkäufer ihre Positionen oft vor dieser Hochrisikophase, typischerweise bei etwa 21-25 DTE, auch wenn sie damit etwas potenziellen Theta-Verfall liegen lassen. Diesen Zielkonflikt zu verstehen, ist entscheidend: Ein höherer Theta-Verfall mag attraktiv erscheinen, geht aber mit einem proportional höheren Gamma-Risiko einher, das jede angesammelte Prämie schnell übertreffen kann, insbesondere bei raschen Marktbewegungen. Die Kunst besteht darin, den Punkt zu finden, an dem der Theta-Verfall das Gamma-Risiko angemessen kompensiert, ohne eine unhaltbare Position zu schaffen.
8️⃣ Calendar Spreads: Das Theta-Differenzial
Calendar Spreads nutzen die nichtlineare Natur des Zeitwertverfalls, indem sie die unterschiedlichen Verfallsgeschwindigkeiten kurz- und länger laufender Optionen ausnutzen. Die Strategie funktioniert, weil Optionen mit unterschiedlichen Verfallsterminen unterschiedlich schnell an Wert verlieren, wie zwei Sanduhren, in denen der Sand verschieden schnell rieselt. Wenn Sie eine kurzlaufende Option verkaufen und eine länger laufende mit demselben Strike kaufen, betreiben Sie im Grunde Arbitrage auf die Differenz im Zeitwertverfall. Die kurzlaufende Option verfällt schneller (stärker negatives Theta), während die länger laufende Option durch ihren langsameren Verfall Schutz bietet. So kann eine ATM-Option mit 30 Tagen Laufzeit ein Theta von -0.05 haben, während eine Option mit 60 Tagen Laufzeit und demselben Strike nur ein Theta von -0.03 aufweist, was ein positives Theta-Differenzial von 0.02 zu Ihren Gunsten ergibt. Dieses Differenzial erreicht typischerweise seinen Höhepunkt, wenn die Option des Frontmonats in ihre steilste Verfallsphase eintritt (etwa bei 21-30 DTE), während die Option des Folgemonats relativ stabil bleibt. Diese Strategie erfordert jedoch eine sorgfältige Berücksichtigung der Laufzeitstruktur der impliziten Volatilität: Fällt die Volatilität des Folgemonats stärker als die des Frontmonats, kann dies Ihre Theta-Gewinne aufzehren. Der Schlüssel zu erfolgreichen Calendar Spreads liegt in der Wahl der optimalen Kombination von Verfallsterminen und im Management des Exposures der Position gegenüber Veränderungen des Volatilitäts-Skews, die die Rentabilität des Spreads weit über den reinen Zeitwertverfall hinaus dramatisch beeinflussen können.
9️⃣ Unternehmenszahlen und Theta
Die Veröffentlichung von Unternehmenszahlen stört das normale Muster des Theta-Verfalls auf besondere Weise und verwandelt einen gleichmäßigen, vorhersehbaren Abbau in ein binäres Ereignis mit klippenartigem Verlauf. Im Vorfeld der Zahlen tragen Optionen eine zusätzliche „Unsicherheitsprämie“, die nicht auf die übliche Weise verfällt: Statt des allmählichen Theta-Verfalls, den wir normalerweise erwarten, ist ein erheblicher Teil des Optionswerts an das Ereignis der Zahlenvorlage selbst gebunden. Dadurch entsteht, was Trader den „Volatility Crush“ nennen: Eine beträchtliche Prämie löst sich nach der Bekanntgabe fast augenblicklich in Luft auf, unabhängig davon, wie viele Kalendertage bis zum Verfall noch verbleiben. So kann eine Option, die bei $3.00 notiert und deren Wert zu 30% auf die Unsicherheit um die Zahlen entfällt, unmittelbar nach der Bekanntgabe plötzlich auf $2.10 fallen und damit in einem einzigen Moment den Theta-Verfall mehrerer Wochen erleben. Diese Dynamik macht klassische, auf Theta ausgerichtete Strategien während der Berichtssaison besonders riskant, da die erhöhten Prämien, die den Verkauf von Optionen attraktiv machen, mit dem erheblichen Risiko von Kurslücken einhergehen, die jede vereinnahmte Prämie leicht übertreffen können. Kluge Trader vermeiden es daher oft ganz, Short-Prämienpositionen über die Zahlenvorlage zu halten, oder reduzieren ihre Positionsgrößen deutlich, um diesem binären Risikoprofil Rechnung zu tragen, wohl wissend, dass die normalen Regeln des Theta-Verfalls während dieser folgenreichen Unternehmensereignisse vorübergehend außer Kraft gesetzt sind.
🔟 Das Theta-Risiko bei Long-Optionen steuern
Long-Optionen zu halten gleicht einem Kampf gegen einen ständigen Gegenwind aus Zeitwertverfall, doch es gibt strategische Ansätze, um diese anhaltende Belastung Ihrer Position zu minimieren. Entscheidend ist die Erkenntnis, dass nicht alle Long-Optionspositionen gleich stark unter dem Theta-Verfall leiden. Tief im Geld liegende Optionen etwa tragen nur einen geringen Zeitwert und erleiden daher einen geringeren Theta-Verfall, was sie trotz ihres höheren Kapitalbedarfs für direktionale Positionen effizienter macht. Um dem Theta-Verlust bei Long-Positionen zu begegnen, setzen erfolgreiche Trader verschiedene Techniken ein: länger laufende Optionen (LEAPS), um von einem langsameren Verfall zu profitieren, auch wenn dies eine höhere Prämie im Voraus bedeutet; Diagonal Spreads, bei denen kurzlaufende Short-Optionen den Theta-Verfall der länger laufenden Long-Optionen ausgleichen; oder Call-/Put-Spreads, um das Netto-Theta-Exposure auf Kosten eines gedeckelten Gewinnpotenzials zu verringern. Statt beispielsweise einen ATM-Call mit 30 Tagen Laufzeit für $3.00 mit einem Theta von -0.03 zu kaufen (Verlust von $3 pro Tag), könnten Sie eine Option mit 90 Tagen Laufzeit für $4.50 mit einem Theta von -0.02 kaufen und so Kapitaleffizienz gegen einen besser beherrschbaren täglichen Verfall eintauschen. Auch das Timing der Position wird entscheidend: Wer Long-Optionen bei relativ niedriger IV eingeht, verringert den absoluten Dollarbetrag des täglichen Theta-Verfalls und kann potenziell von einem Anstieg der Volatilität profitieren. Die Kunst des Managements von Long-Optionspositionen besteht letztlich darin, die Bedrohung durch den Zeitwertverfall gegen die Chance auf Richtungs- oder Volatilitätsgewinne abzuwägen und dabei innerhalb Ihrer Risikoparameter zu bleiben.
1️⃣1️⃣ Der „Sweet Spot“ für Credit Spreads
Credit Spreads weisen ein besonderes optimales Zeitfenster für Einstieg und Management auf, das erfahrene Trader als „Sweet Spot“ bezeichnen: typischerweise zwischen 45 und 21 Tagen vor dem Verfall. Dieses Timing liegt an der Schnittstelle von Prämienvereinnahmung und Risikomanagement und bietet das günstigste Verhältnis von Theta-Verfall zu Gamma-Risiko. Der Einstieg bei 45 Tagen ist strategisch gewählt: Die implizite Volatilität verfällt in diesem Zeitraum tendenziell gleichmäßiger, während noch genügend Prämie vorhanden ist, damit sich der Trade lohnt. Nähern wir uns 21 Tagen, beschleunigt sich der Theta-Verfall deutlich, doch ebenso das Gamma-Risiko, als ginge man für höhere Belohnungen auf immer dünnerem Eis. So kann ein Credit Spread in den ersten 15 Tagen ab 45 DTE beispielsweise 30% seines maximalen Gewinns vereinnahmen und in den nächsten 15 Tagen weitere 40%. Die verbleibenden 30% gehen jedoch mit einem unverhältnismäßig höheren Risiko einher, da das Gamma-Exposure sprunghaft ansteigt. Professionelle Trader streben oft Gewinnmitnahmen bei 50-75% des maximal möglichen Gewinns an, typischerweise um die Marke von 25-30 DTE, statt die Position durch die risikoreichere Beschleunigungsphase zu halten. Das Positionsmanagement wird entscheidend: Ein Spread mit $1 Breite, der anfangs $0.35 an Prämie vereinnahmt, wird womöglich am besten bei $0.15 geschlossen; man verzichtet so auf potenzielle zusätzliche Gewinne, um den exponentiellen Anstieg des Gamma-Risikos zu vermeiden, der mit der Jagd nach den letzten Cents einhergeht.
1️⃣2️⃣ Einige Schlussfolgerungen
Erfolg im Optionshandel erfordert, die doppelte Natur des Theta-Verfalls zu beherrschen: seine vorhersehbaren mathematischen Eigenschaften und sein nuanciertes Marktverhalten. Die nichtlineare Beschleunigung des Zeitwertverfalls schafft sowohl Chancen als auch Risiken, die ein sorgfältiges Management erfordern.
Zu den wichtigsten Erfolgsfaktoren im Theta-basierten Handel zählen:
-
Strategisches Timing
- Einstieg in optimalen Verfallsfenstern
- Verständnis der Verfallsmuster während der Handelszeiten und über Nacht
- Nutzung von Wochenendeffekten für höhere Erträge
-
Integration des Risikos
- Abwägung der Theta-Vereinnahmung gegen das Gamma-Exposure
- Anpassung der Positionsgrößen an das Niveau der impliziten Volatilität
- Steuerung des Korrelationsrisikos in mehrbeinigen Strategien
-
Anpassung an den Markt
- Anpassung der Strategien während der Berichtssaison
- Berücksichtigung sich verändernder Volatilitätsumfelder
- Rollen von Positionen, um ein optimales Verfalls-Exposure zu halten
-
Positionsmanagement
- Festlegung angemessener Gewinnziele (typischerweise 50-75% des Maximums)
- Umsetzung mechanischer Anpassungsregeln
- Einhaltung von Theta-Exposure-Limits auf Portfolioebene
Der Weg zu beständiger Profitabilität liegt darin, diese Prinzipien zu verstehen und einen systematischen Ansatz zu entwickeln, der sich an veränderte Marktbedingungen anpasst und dabei strikte Risikoparameter einhält. Erfolgreiche Theta-Trader verbinden technisches Verständnis mit disziplinierter Ausführung und betrachten jede Position als Teil einer umfassenderen Portfoliostrategie statt als isolierte Gelegenheit.
Denken Sie daran: Der Zeitwertverfall ist unvermeidlich, doch um Wert daraus zu ziehen, braucht es Geduld und Präzision. Die erfolgreichsten Trader sind jene, die die Macht von Theta respektieren und zugleich wachsam gegenüber den damit verbundenen Risiken bleiben.
Hinweis: Dieser Artikel dient ausschließlich Bildungszwecken. Der Optionshandel ist mit erheblichen Risiken verbunden. Wenden Sie sich an einen qualifizierten Finanzberater, bevor Sie eine Anlagestrategie umsetzen.