Quantitative Entwicklung
Vega: Volatilität nutzen, um Ihr Optionsportfolio zu optimieren
Erfahren Sie, wie Sie die Vega-Sensitivität nutzen, um Ihr Optionsportfolio zu optimieren und wirksame volatilitätsbasierte Handelsstrategien umzusetzen.
Joaquin Bejar · Ingenieursnotizbuch
Quantitative Entwicklung, Handelsinfrastruktur und Algorithmen, erklärt mit Code und Messungen. Auf Englisch geschrieben und ins Spanische, Französische, Deutsche und vereinfachte Chinesisch übersetzt.
Quantitative Entwicklung
Erfahren Sie, wie Sie die Vega-Sensitivität nutzen, um Ihr Optionsportfolio zu optimieren und wirksame volatilitätsbasierte Handelsstrategien umzusetzen.
Quantitative Entwicklung
Warum Gamma bei Delta-neutralen Strategien mit Optionen, die am selben Tag verfallen, besonders problematisch wird, mit praktischen Erkenntnissen für Trader.
Quantitative Entwicklung
Wie Theta funktioniert und welche Auswirkungen es auf Optionsstrategien hat, mit Einblicken in die Berechnung des Zeitwertverfalls und sein nichtlineares Verhalten.
Quantitative Entwicklung
Mathematische Rahmenwerke für Delta-neutrale Optionsstrategien, die Preisineffizienzen durch systematische quantitative Modellierung ausnutzen.
Quantitative Entwicklung
Ein umfassendes Rahmenwerk zur Klassifizierung von Optionsstrategien nach Markterwartung, Volatilitätserwartung und Risikotoleranz, um bessere Handelsentscheidungen zu treffen.
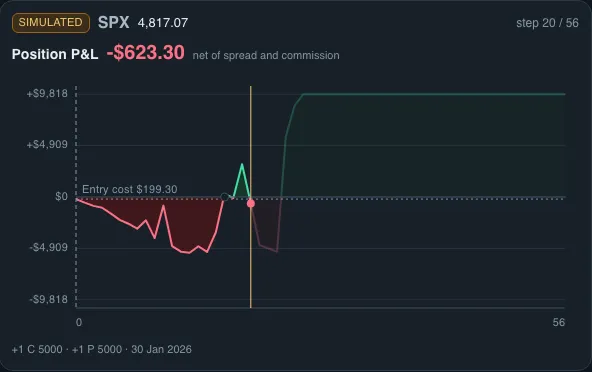
Sehen Sie einer Optionsposition beim Atmen zu.
Ein Simulator, der eine mehrbeinige Optionsposition Schritt für Schritt durch einen stochastischen Markt führt und dabei P&L und zwölf Griechen in Bewegung zeigt. Jeder Preis ist ein Geld- oder Briefkurs, Spread und Kommission werden also beim Einstieg berechnet, und jeder Lauf ist reproduzierbar und teilbar.
Orderbücher und Matching
A high-performance, thread-safe limit order book implementation written in Rust. This project provides a comprehensive order matching engine designed for low-latency trading systems, with a focus on concurrent access patterns and lock-free data structures.
Optionen und Derivate
OptionStratLib is a comprehensive Rust library for options trading and strategy development across multiple asset classes.
Market Making und DeFi
A Rust library implementing quantitative market making strategies, starting with the Avellaneda-Stoikov model. This library provides the mathematical foundations and domain models necessary for building automated market making systems for financial markets.