Über mich

Joaquin Bejar

Quantitativer Ingenieur mit mehr als 20 Jahren Erfahrung im Bau latenzarmer Handelsplattformen für elektronische Märkte und digitale Vermögenswerte. Ich arbeite vor allem in Rust, daneben in C++, Go und Python.

Meine Arbeit umfasst den gesamten Handelskern: Orderbücher und Matching-Engines, Optionsbewertung und Echtzeit-Risiko, Smart Order Routing und Transaktionskostenanalyse, Market Making sowie Börsenanbindung über FIX, SBE, REST und WebSocket. Vieles davon ist als Open Source veröffentlicht. Ich lebe in London.

Live-Demo

Chainwalk

Sehen Sie einer Optionsposition beim Atmen zu.

Ein Simulator, der eine mehrbeinige Optionsposition Schritt für Schritt durch einen stochastischen Markt führt und dabei P&L und zwölf Griechen in Bewegung zeigt. Jeder Preis ist ein Geld- oder Briefkurs, Spread und Kommission werden also beim Einstieg berechnet, und jeder Lauf ist reproduzierbar und teilbar.

  • Mehrere Verfallstermine und Strikes gleichzeitig auf einem Marktband
  • Zehn stochastische Modelle, von geometrischer Brownscher Bewegung bis Heston und GARCH
  • Eine Studien-API für Monte-Carlo-Berichte über Tausende von Pfaden
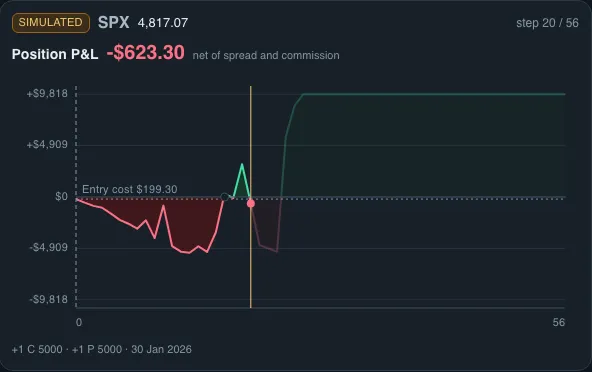
Rust · TypeScript · OptionChain-Simulator · Monte Carlo

Chainwalk öffnen

Woran ich arbeite

Ausgewählte Arbeiten

Systeme, die ich für Handelshäuser und Börsen gebaut habe. Namen von Kunden und Arbeitgebern sind weggelassen.

  • 2025–2026

    Hybride Börse für Optionsstrukturen

    Eine nicht verwahrende Börse für Krypto-Optionen und mehrbeinige Strukturen: Matching, Risiko, Liquidation und RFQ laufen off-chain in Rust, Verwahrung, Clearing und Abwicklung on-chain. Ich habe das Engineering-Team geleitet, das sie gebaut hat, und große Teile selbst geschrieben: die Matching-Engine, das Orderbuch für Optionsketten, das API-Gateway sowie die Protokoll- und Marktdatenschichten.

    Matching-Engine
    Ein Sequenzer pro Basiswert, Preis-Zeit-Priorität und Positions-Netting, in PostgreSQL persistiert, der heiße Zustand im Speicher.
    Orderbuch für Optionsketten
    Lock-freie Hierarchie Basiswert → Verfall → Strike → Kontrakt auf Basis von OrderBook-rs, PriceLevel und OptionStratLib.
    Risiko-Engine
    Szenariobasierte Portfolio-Margin in Dezimalarithmetik, synchrone Pre-Trade-Prüfungen über SBE, Kontozustände und Was-wäre-wenn-Simulation.
    Liquidations-Engine
    Liquidationen per holländischer Auktion, Zuteilung an Backstop-Liquiditätsgeber, Versicherungsfonds und automatisches Deleveraging, mit signierten Ergebnissen, die on-chain abgewickelt werden.
    Kontoverwaltung
    Konten, Sicherheiten und Cross-Collateral-Salden, die Handels- und Risikodienste gemeinsam nutzen.
    API-Gateway
    Einziger Zugang zu allen Diensten: signierte Orders und Token-Authentifizierung werden am Rand geprüft, die Identität wird nach innen weitergegeben.
    OTC-RFQ-Engine
    Request-for-Quote-Auktionen, die Kurse von Market Makern mit On-Chain-Liquidität für Blockgeschäfte und komplexe Strukturen kombinieren.
    Protokolle und Marktdaten
    Binäres SBE-Streaming für Market Maker und Ordereingabe, REST für Steuerung und Konten, WebSocket-Abonnements und Marktdatenverteilung mit Snapshots und Resynchronisierung.

    Rust · SBE over TCP · REST · WebSocket · NATS JetStream · PostgreSQL · Redis · Solidity

  • 2026

    Pre-Trade-Risiko-Engine

    Prüft jede Order vor dem Versand: Kapitalreservierungen mit Write-Ahead-Log für die Wiederherstellung nach Abstürzen, Exposure-Überwachung, im laufenden Betrieb nachladbare Richtlinien und Kill-Switch, innerhalb eines Budgets unter einer Millisekunde.

    Rust · write-ahead log · ClickHouse

  • 2026

    Ausführungsdienst für mehrere Börsen

    Smart Order Router und Order-Management-System für neun zentralisierte Börsen (Spot, Perpetuals und Optionen): Order-Lebenszyklus, Deduplizierung von Ausführungen, Abgleich und Circuit Breaker, mit austauschbaren Transporten hinter einem gemeinsamen Event-Bus.

    Rust · gRPC · REST · NATS

  • 2026

    Strategie-Engine

    Ein Rust-Host, der Python-Handelsstrategien im selben Prozess ausführt, mit einer lokalen Risikoschicht, die globale Limits nur verschärfen kann, und Order-Routing zu mehreren Ausführungsdiensten.

    Rust · Python · PyO3

  • 2025–2026

    Marktdaten-Pipeline

    Feed-Handler für Orderbücher von rund zehn Handelsplätzen, zentralisiert und on-chain, sowie die Aufnahme von Pool-Ereignissen dezentraler Börsen, mit Konfigurationsänderungen ohne Neustart. Mitautor; mehrere Börsenanbindungen habe ich geleitet.

    Rust · ClickHouse

  • 2026

    API für Liquiditätsanalysen

    Die Kennzahlen hinter einem öffentlichen Liquiditätsrating: Preisabstand zwischen zentralisierten und dezentralen Handelsplätzen, Widerstandsfähigkeit des Orderbuchs, Ausführbarkeit und Handelskosten, mit Caching und Live-Streams ausgeliefert.

    Rust · ClickHouse · Redis

  • 2026

    Order-Management für Aktien mit algorithmischer Ausführung

    TWAP- und VWAP-Aufteilung mit adaptiver Aggressivität, Stops beim Broker, Event Sourcing und ein Risiko-Akteur, der jede Kind-Order ablehnen kann, dazu ein Marktdatendienst mit Umschaltung zwischen Anbietern. Alleiniger Autor.

    Rust · NATS JetStream · gRPC

  • 2025–2026

    Preisgesteuertes Order-Management

    Bedingte Orders mit Gültigkeitsdauer, die auslösen, wenn der beste Geld- oder Briefkurs eine Schwelle kreuzt, verknüpfte Take-Profit- und Stop-Loss-Orders erzeugen und die Ursprungsorder an die Ausführung übergeben.

    Rust · NATS · Redis

  • 2025

    Orderbuch für Prognosemärkte

    Matching-Dienst für JA/NEIN-Märkte: ein Orderbuch pro Markt, ein kontrollierter Marktlebenszyklus und Wiederherstellung aus Snapshots, aufgebaut auf OrderBook-rs.

    Rust · PostgreSQL · OrderBook-rs

Publikationen

  1. 2026 · Branchen-Whitepaper

    Structured Liquidity: An OTC Framework for Event-Driven Crypto Markets

    Joaquin Bejar Garcia. SSRN.

    DOI 10.2139/ssrn.5920562 · SSRN · ResearchGate

  2. 2018 · Technischer Bericht

    INFORM scientific and technical improvements in 2017: Missing values imputation and IT developments

    Montserrat Marin Ferrer, Brian Doherty, Joaquin Bejar Garcia, Stefano Luoni, Luca Vernaccini. Publications Office of the European Union.

    DOI 10.2760/076136 · DOI · JRC repository

Ausgewählte Open-Source-Projekte

Alle 67 Repositorys

OrderBook-rs (GitHub)

Thread-safe limit order book and matching engine in Rust, designed for low-latency concurrent access.

Rust · 539 Sterne · order books

OptionStratLib (GitHub)

Options pricing and strategy library: Black-Scholes, Greeks, strategy payoffs and analysis.

Rust · 251 Sterne · options

market-maker-rs (GitHub)

Quantitative market making strategies, starting with the Avellaneda-Stoikov model.

Rust · 102 Sterne · market making

IronSBE (GitHub)

Simple Binary Encoding (SBE) codec with server and client, for low-latency messaging.

Rust · 21 Sterne · protocols