À propos

Joaquin Bejar

Ingénieur quantitatif, je construis depuis plus de 20 ans des plateformes de trading à faible latence pour les marchés électroniques et les actifs numériques. Je travaille surtout en Rust, avec C++, Go et Python.

Mon travail couvre tout le cœur d’un système de trading : carnets d’ordres et moteurs d’appariement, valorisation d’options et risque en temps réel, routage intelligent des ordres et analyse des coûts de transaction, market making et connectivité aux marchés via FIX, SBE, REST et WebSocket. Une grande partie est publiée en open source. J’habite à Londres.

Démo en ligne

Chainwalk

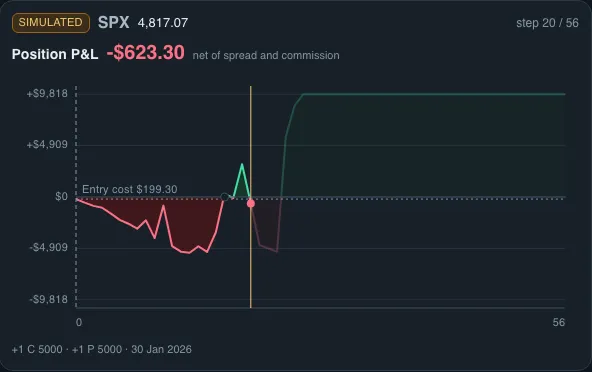
Regardez une position d’options respirer.

Un simulateur qui fait avancer une position d’options à plusieurs jambes dans un marché stochastique, pas à pas, en affichant le P&L et douze grecques au fil de leur évolution. Chaque prix est un bid ou un ask, donc le spread et la commission sont payés à l’entrée, et chaque exécution est reproductible et partageable.

  • Plusieurs échéances et strikes actifs en même temps sur une même bande de marché
  • Dix modèles stochastiques, du mouvement brownien géométrique à Heston et GARCH
  • Une API d’études pour des rapports Monte Carlo sur des milliers de trajectoires
Rust · TypeScript · OptionChain-Simulator · Monte Carlo

Ouvrir Chainwalk

Mes sujets

Travaux choisis

Des systèmes que j’ai construits pour des sociétés de trading et des plateformes d’échange. Les noms des clients et employeurs sont omis.

  • 2025–2026

    Plateforme hybride pour structures d’options

    Une plateforme non dépositaire d’options crypto et de structures multi-jambes : l’appariement, le risque, les liquidations et le RFQ tournent hors chaîne en Rust, tandis que la conservation, la compensation et le règlement ont lieu sur la chaîne. J’ai dirigé l’équipe d’ingénierie qui l’a construite et j’en ai écrit moi-même une grande partie : le moteur d’appariement, le carnet d’ordres de chaînes d’options, la passerelle API et les couches de protocoles et de données de marché.

    Moteur d’appariement
    Un séquenceur par sous-jacent, priorité prix-temps et compensation des positions, persisté dans PostgreSQL avec l’état chaud en mémoire.
    Carnet d’ordres de chaînes d’options
    Hiérarchie sous-jacent → échéance → strike → contrat sans verrou, sur OrderBook-rs, PriceLevel et OptionStratLib.
    Moteur de risque
    Marge de portefeuille par scénarios en arithmétique décimale, contrôles pré-négociation synchrones via SBE, états de santé des comptes et simulations hypothétiques.
    Moteur de liquidation
    Liquidations par enchère hollandaise, allocation à des fournisseurs de liquidité de secours, fonds d’assurance et désendettement automatique, avec des résultats signés réglés sur la chaîne.
    Gestion des comptes
    Comptes, collatéral et soldes en collatéral croisé partagés par les services de négociation et de risque.
    Passerelle API
    Point d’entrée unique vers tous les services : ordres signés et authentification par jeton vérifiés en bordure, identité propagée en aval.
    Moteur RFQ de gré à gré
    Enchères de demande de cotation combinant les prix des teneurs de marché et la liquidité sur la chaîne pour les blocs et les structures complexes.
    Protocoles et données de marché
    Flux binaire SBE pour les teneurs de marché et la saisie d’ordres, REST pour le contrôle et les comptes, abonnements WebSocket et diffusion des données de marché avec instantanés et resynchronisation.

    Rust · SBE over TCP · REST · WebSocket · NATS JetStream · PostgreSQL · Redis · Solidity

  • 2026

    Moteur de risque pré-négociation

    Contrôle chaque ordre avant son envoi : réservations de capital adossées à un journal d’écriture anticipée pour la reprise après incident, suivi de l’exposition, politiques rechargées sans redémarrage et coupe-circuit, en moins d’une milliseconde.

    Rust · write-ahead log · ClickHouse

  • 2026

    Service d’exécution multi-plateformes

    Routeur d’ordres intelligent et système de gestion des ordres sur neuf plateformes centralisées (spot, perpétuels et options) : cycle de vie des ordres, dédoublonnage des exécutions, rapprochement et coupe-circuits, avec des transports interchangeables derrière un bus d’événements unique.

    Rust · gRPC · REST · NATS

  • 2026

    Moteur de stratégies

    Un hôte en Rust qui exécute des stratégies de trading Python dans le même processus, avec une couche de risque locale qui ne peut que resserrer les limites globales et un routage des ordres vers plusieurs services d’exécution.

    Rust · Python · PyO3

  • 2025–2026

    Pipeline de données de marché

    Gestionnaires de flux de carnets d’ordres pour une dizaine de plateformes, centralisées et on-chain, et ingestion des événements de pools d’échanges décentralisés, avec des changements de configuration appliqués sans redémarrage. Co-auteur ; j’ai mené plusieurs intégrations de plateformes.

    Rust · ClickHouse

  • 2026

    API d’analyse de liquidité

    Les métriques d’une notation publique de liquidité : écart de prix entre plateformes centralisées et décentralisées, résilience du carnet d’ordres, capacité d’exécution et coût de transaction, servies avec cache et flux en direct.

    Rust · ClickHouse · Redis

  • 2026

    Gestion d’ordres actions avec exécution algorithmique

    Découpage TWAP et VWAP à agressivité adaptative, stops côté courtier, event sourcing et un acteur de risque capable de rejeter chaque ordre enfant, plus un service de données de marché avec bascule entre fournisseurs. Seul auteur.

    Rust · NATS JetStream · gRPC

  • 2025–2026

    Gestion d’ordres déclenchés par le prix

    Des ordres conditionnels à durée de vie limitée qui se déclenchent quand le meilleur prix acheteur ou vendeur franchit un niveau, génèrent des ordres take-profit et stop-loss liés et transmettent l’ordre parent à l’exécution.

    Rust · NATS · Redis

  • 2025

    Carnet d’ordres pour marchés de prédiction

    Service d’appariement pour des marchés à issue OUI/NON : un carnet par marché, un cycle de vie du marché contrôlé et une reprise à partir d’instantanés, construit sur OrderBook-rs.

    Rust · PostgreSQL · OrderBook-rs

Publications

  1. 2026 · Livre blanc sectoriel

    Structured Liquidity: An OTC Framework for Event-Driven Crypto Markets

    Joaquin Bejar Garcia. SSRN.

    DOI 10.2139/ssrn.5920562 · SSRN · ResearchGate

  2. 2018 · Rapport technique

    INFORM scientific and technical improvements in 2017: Missing values imputation and IT developments

    Montserrat Marin Ferrer, Brian Doherty, Joaquin Bejar Garcia, Stefano Luoni, Luca Vernaccini. Publications Office of the European Union.

    DOI 10.2760/076136 · DOI · JRC repository

Open source choisi

Les 67 dépôts

OrderBook-rs (GitHub)

Thread-safe limit order book and matching engine in Rust, designed for low-latency concurrent access.

Rust · 539 étoiles · order books

OptionStratLib (GitHub)

Options pricing and strategy library: Black-Scholes, Greeks, strategy payoffs and analysis.

Rust · 251 étoiles · options

market-maker-rs (GitHub)

Quantitative market making strategies, starting with the Avellaneda-Stoikov model.

Rust · 102 étoiles · market making

IronSBE (GitHub)

Simple Binary Encoding (SBE) codec with server and client, for low-latency messaging.

Rust · 21 étoiles · protocols