Desarrollo cuantitativo
Vega: aprovechar la volatilidad para optimizar tu cartera de opciones
Aprende a aprovechar la sensibilidad vega para optimizar tu cartera de opciones y aplicar estrategias de trading eficaces basadas en la volatilidad.
Joaquin Bejar · Cuaderno de ingeniería
Desarrollo cuantitativo, infraestructura de trading y algoritmos, explicados con código y mediciones. Escrito en inglés y traducido al español, francés, alemán y chino simplificado.
Desarrollo cuantitativo
Aprende a aprovechar la sensibilidad vega para optimizar tu cartera de opciones y aplicar estrategias de trading eficaces basadas en la volatilidad.
Desarrollo cuantitativo
Por qué gamma resulta especialmente problemática en las estrategias delta neutral con opciones que vencen en el mismo día, con ideas prácticas para traders.
Desarrollo cuantitativo
Cómo funciona theta y cómo afecta a las estrategias de opciones, con ideas sobre el cálculo del decaimiento temporal y su comportamiento no lineal.
Desarrollo cuantitativo
Un recorrido por los marcos matemáticos de las estrategias de opciones delta neutral que aprovechan ineficiencias de precio mediante modelización cuantitativa sistemática.
Desarrollo cuantitativo
Un marco completo para clasificar las estrategias de opciones según el sesgo de mercado, las expectativas de volatilidad y la tolerancia al riesgo, con el fin de mejorar las decisiones de trading.
Mira cómo respira una posición de opciones.
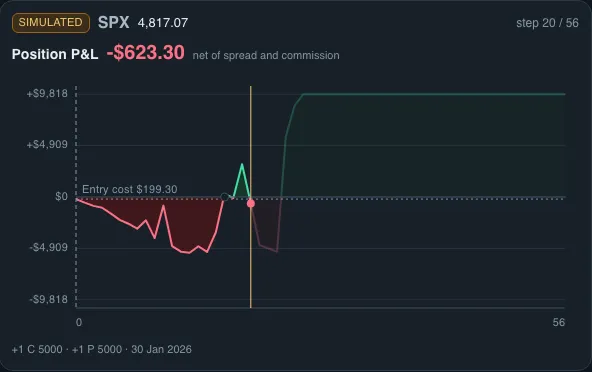
Un simulador que lleva una posición de opciones multi-pata a través de un mercado estocástico, paso a paso, mostrando el P&L y doce griegas mientras cambian. Cada precio es un bid o un ask, así que el spread y la comisión se cobran al entrar, y cada ejecución es reproducible y se puede compartir.
Libros de órdenes y matching
A high-performance, thread-safe limit order book implementation written in Rust. This project provides a comprehensive order matching engine designed for low-latency trading systems, with a focus on concurrent access patterns and lock-free data structures.
Opciones y derivados
OptionStratLib is a comprehensive Rust library for options trading and strategy development across multiple asset classes.
Market making y DeFi
A Rust library implementing quantitative market making strategies, starting with the Avellaneda-Stoikov model. This library provides the mathematical foundations and domain models necessary for building automated market making systems for financial markets.