Notes sur la construction de systèmes de trading, et les mathématiques qui les sous-tendent.
Développement quantitatif, infrastructure de trading et algorithmes, expliqués avec du code et des mesures. Écrit en anglais et traduit en espagnol, français, allemand et chinois simplifié.
Apprenez à tirer parti de la sensibilité au véga pour optimiser votre portefeuille d'options et mettre en œuvre des stratégies de trading efficaces fondées sur la volatilité.
Pourquoi le gamma devient particulièrement problématique dans les stratégies delta neutres sur les options à échéance le jour même, avec des enseignements pratiques pour les traders.
Comprendre le fonctionnement du thêta et son impact sur les stratégies d'options, avec un éclairage sur le calcul de l'érosion temporelle et son comportement non linéaire.
Une exploration des cadres mathématiques pour des stratégies d'options delta neutres qui exploitent les inefficiences de valorisation grâce à une modélisation quantitative systématique.
Un cadre complet pour classer les stratégies d'options selon le biais de marché, les anticipations de volatilité et la tolérance au risque, afin d'améliorer vos décisions de trading.
6 min de lecture
Démo en ligne
Chainwalk
Regardez une position d’options respirer.
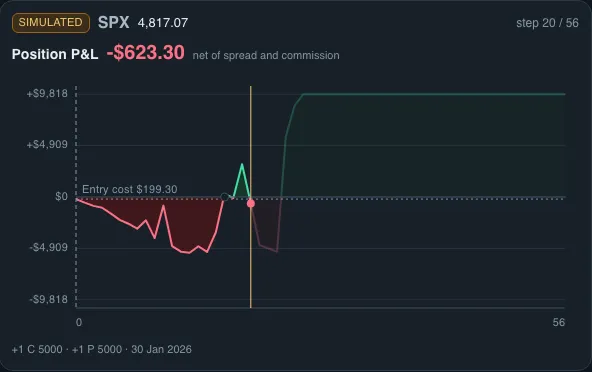
Un simulateur qui fait avancer une position d’options à plusieurs jambes dans un marché stochastique, pas à pas, en affichant le P&L et douze grecques au fil de leur évolution. Chaque prix est un bid ou un ask, donc le spread et la commission sont payés à l’entrée, et chaque exécution est reproductible et partageable.
Plusieurs échéances et strikes actifs en même temps sur une même bande de marché
Dix modèles stochastiques, du mouvement brownien géométrique à Heston et GARCH
Une API d’études pour des rapports Monte Carlo sur des milliers de trajectoires
Rust · TypeScript · OptionChain-Simulator · Monte Carlo
A high-performance, thread-safe limit order book implementation written in Rust. This project provides a comprehensive order matching engine designed for low-latency trading systems, with a focus on concurrent access patterns and lock-free data structures.
A Rust library implementing quantitative market making strategies, starting with the Avellaneda-Stoikov model. This library provides the mathematical foundations and domain models necessary for building automated market making systems for financial markets.